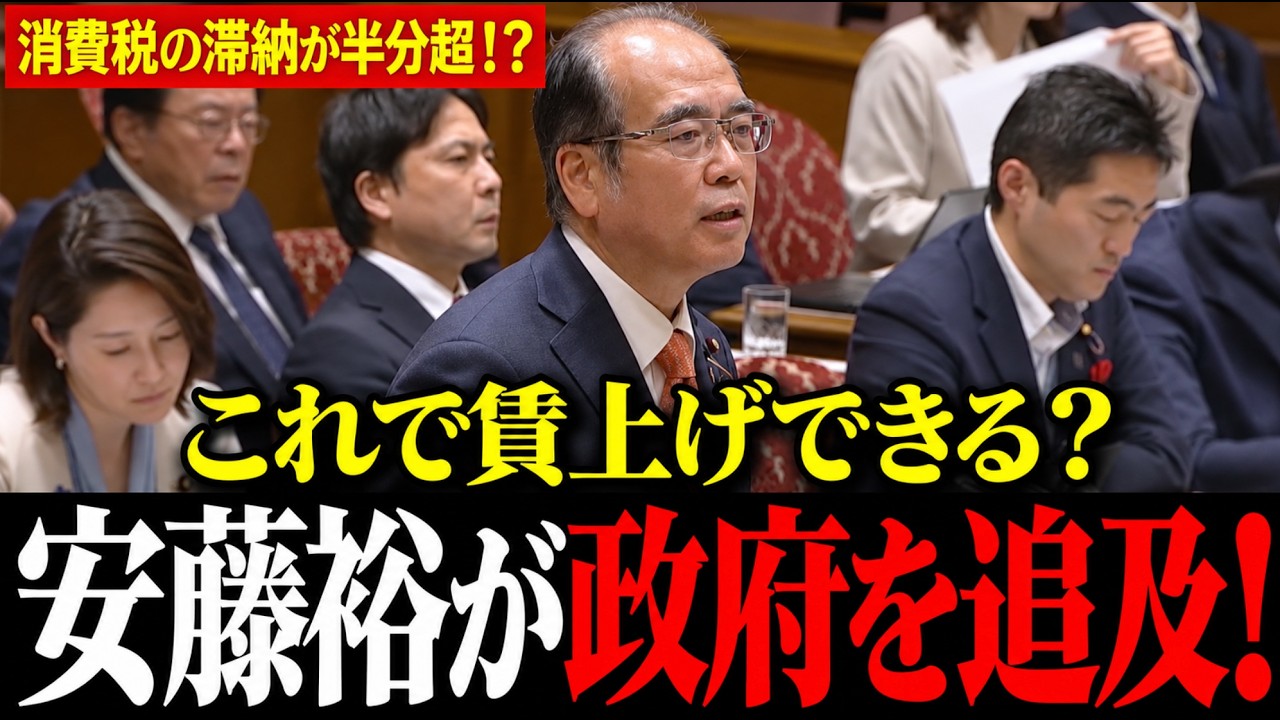
今回の動画は…
参政党の安藤裕議員による、消費税に関する質疑応答です。
消費税の構造的欠陥と、政府の価格転嫁方針との深い矛盾が鋭く浮き彫りになる議論です。
国税の新規発生滞納額約1兆円のうち、52.1%を消費税が占めています。中小企業は本当にこの重税で賃上げを実現できるでしょうか。
皆様のご意見を、ぜひコメント欄で教えてください。
▼目次
00:00 ハイライト(消費税は価格への上乗せではない)
00:47 公約と国益・社会混乱についての見解
02:30 消費税「消費者負担の仮説」と価格転嫁の実態
04:26 物価高倒産の急増と転嫁できない中小企業
05:42 財務省の「転嫁率9割」調査と回収率26%のカラクリ
08:18 赤字でも課税される消費税の構造的欠陥
09:30 新規滞納の過半数(52%超)が消費税という現実
11:34 飲食料品減税と「値下げ強要」の矛盾
13:18 消費税法に「価格に上乗せ」の規定はあるのか?
14:36 関係府省庁連絡会議と価格監視・独禁法問題
17:34 総理発言による値下げ圧力と優越的地位の濫用
20:22 政府の賃上げ方針と消費税減税(値下げ)の致命的矛盾
23:19 減税時の値札張り替え・便乗値上げ論争
26:31 物価高を上回る賃上げのために必要なこと
30:38 値下げ要求と賃上げ原資消失の堂々巡り
32:45 疲弊する地方商店街と消費税の打撃
34:01 インボイス制度導入による免税事業者の排除懸念
37:01 30年経っても100%転嫁できない事業者の現実
39:36 免税事業者への増税押し付けと2,480億円の増収
43:10 スーパー経営者の生の声「減税の喜びは1ヶ月も持たない」
47:18 99円以下商品の端数処理(1円の重み)問題
50:27 まとめ・解説(消費税の本質と今後の課題)
▼用語集
◆消費税:
商品やサービスの消費に対して課される税金で、現在の標準税率は10%、飲食料品等には8%の軽減税率が適用されています。
◆価格転嫁:
原材料費や税負担の増加分を、商品やサービスの販売価格に上乗せすること。中小企業の経営維持に不可欠な行為とされています。
◆物価高倒産:
原材料費やエネルギーコストの上昇分を販売価格に転嫁できず、経営が立ち行かなくなって倒産に追い込まれるケースを指します。
◆平成5年の最高裁判決:
消費税は事業者が納税義務者であり、価格転嫁を通じて最終的に消費者が負担することが予定されているとした判決です。
◆仕入れ税額控除:
事業者が売上時に受け取った消費税額から、仕入れ時に支払った消費税額を差し引いて納税する仕組みです。
◆総額表示:
商品価格を税込みで表示することを事業者に義務付ける制度です。
◆関係府省庁連絡会議:
飲食料品の消費税率引下げを円滑に実施するために設置された、関係省庁による連絡調整の会議体です。
◆優越的地位の濫用:
取引上強い立場にある事業者が、取引先に不当な要求を押し付ける行為で、独占禁止法で規制されています。
◆税制改革法第11条:
事業者は消費税を円滑かつ適正に転嫁するものと定めた条文です。
◆インボイス制度:
正式には適格請求書等保存方式。仕入れ税額控除を受けるために、登録事業者が発行する適格請求書の保存が必要となる仕組みです。
◆免税事業者:
課税売上高が年間1,000万円以下などの要件を満たし、消費税の納税義務が免除されている事業者のことです。
◆下請法:
下請け事業者を優越的地位の濫用から保護するための法律で、取引価格の一方的な引き下げなどを禁じています。
◆簡易課税制度:
中小事業者の事務負担を軽減するため、売上税額に一定のみなし仕入率を乗じて納税額を計算する特例制度です。
◆支援金制度:
中所得・低所得の現役勤労者等に対して、負担軽減のために支給される給付金制度のことです。
◆99円切り捨て問題:
99円以下の商品で消費税の端数処理が切り捨てられると、小売事業者が仕入れ消費税分を自己負担することになる問題です。
◆積み上げ計算と割り戻し計算:
消費税の売上税額の計算方法で、インボイスごとに税額を積み上げる方式と、売上総額から税率で割り戻す方式の二つがあります。
お借りしてます VOICEVOX Nemo
コメント