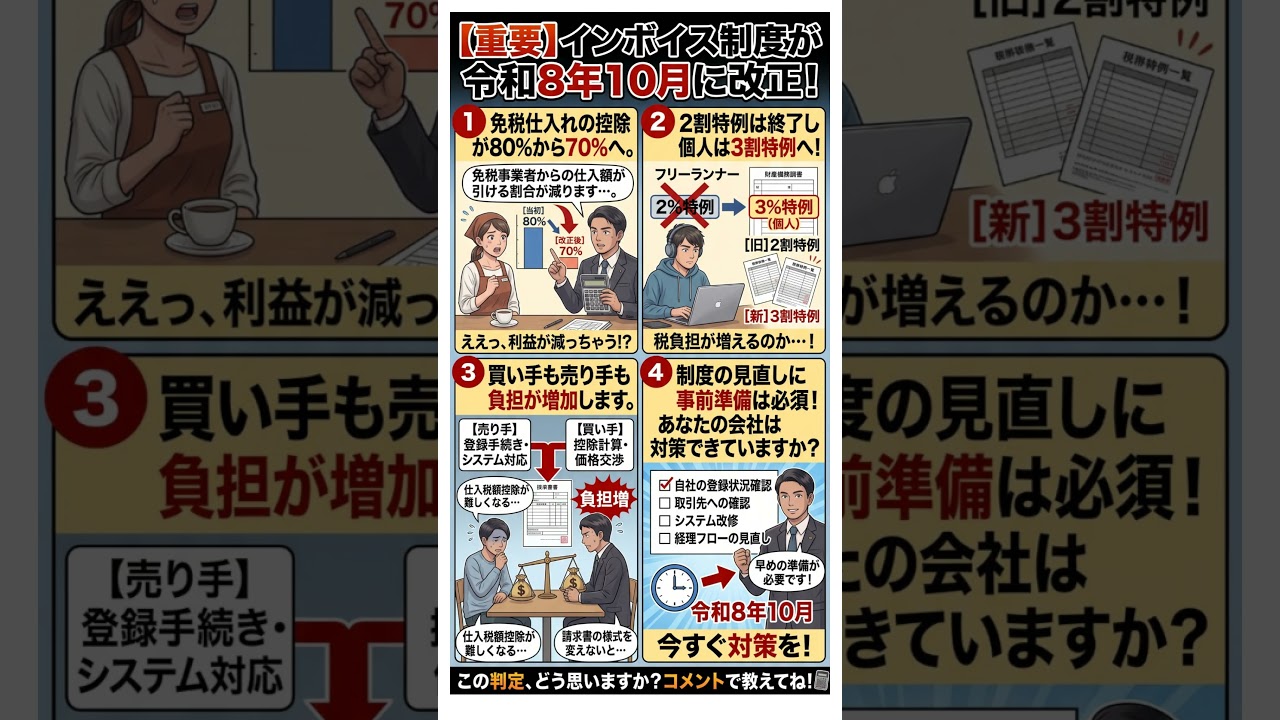
【令和8年10月1日スタート!インボイス制度の経過措置見直し】
インボイス制度の開始から3年が経過する令和8年10月1日より、買い手・売り手双方の経過措置ルールが大きく変わります。 「80%控除」や「2割特例」を活用されている事業者の方は、税負担や事務手続きが変わるため早めの確認が必要です。 💡 改正の主なポイント【買い手(全事業者対象)】免税事業者からの仕入れ 控除割合の変更: 仕入税額相当額の「80%控除」が「70%控除」に引き下げられます(以降、50%・30%と段階的に縮小)。 年間控除上限の引き下げ: 1つの免税事業者等からの課税仕入上限が「年間10億円」から「年間1億円」に引き下げられます。 【売り手(個人事業者対象)】2割特例の終了と3割特例 2割特例の終了: 令和8年9月30日で2割特例は終了します。 3割特例の創設: 小規模な個人事業者を対象に、令和9年分・10年分に限り納付税額を売上税額の「3割」とする特例(3割特例)が講じられます(法人は対象外)。 【手続き】簡易課税制度への移行特例 2割・3割特例の適用を受けた翌課税期間に簡易課税へ移行する場合、届出書の提出期限が「確定申告期限まで」に緩和されます。 自社の税負担がどう変化するのか、簡易課税へ切り替えるべきかなど、早めに試算・準備を進めましょう! 「自社への影響を試算してみたい」「簡易課税とどちらが得か知りたい」など、ご質問やご感想をぜひコメント欄でお寄せください! #インボイス制度 #消費税 #令和8年10月改正 #80パーセント控除 #70パーセント控除 #2割特例 #3割特例 #簡易課税 #確定申告 #経理実務
公式LINE
https://lin.ee/XRFWwbD
Instagram
https://www.instagram.com/shogaki0201/
X
https://x.com/cYyBXfQoUf45586
HP
https://sites.google.com/view/shogaki-taxoffice/Home?authuser=0
ブログ
https://ameblo.jp/shogaki0201/
■プロフィール
正垣亮太税理士事務所 所長税理士
略歴
平成19年~営業職(大学卒業後建設業等で営業職従事)
令和2年~税理士事務所勤務(国内最大手の辻本郷税理士法人東京本社等に勤務)
令和7年~独理開業
趣味
スポーツ観戦(特に野球が好きで、母高は甲子園全国制覇をしています。私の代は予選敗退でした(´;ω;`)ウゥゥ)
資格・所属
税理士登録番号:第153126号
近畿税理士会、阿倍野支部所属
TKC全国会会員
大阪商工会議所会員
当チャンネルおよび動画に掲載されている情報は、動画制作・公開時点での情報に基づき、一般的な情報提供のみを目的としています。専門的なアドバイスや法的助言を提供するものではありません。
掲載情報については、正確性、信頼性、完全性を期するように努めておりますが、必ずしもその内容を保証するものではありません。情報の利用に関しては、視聴者ご自身の責任において行ってください。
当動画の情報に基づいて被ったいかなる損害についても、当チャンネル運営者は一切の責任を負いかねます。
最新の情報や詳細な情報、個別の状況に応じたアドバイスが必要な場合は、必ず専門家にご相談ください。
当チャンネルに掲載されている情報は、予告なく変更または削除されることがあります。

コメント