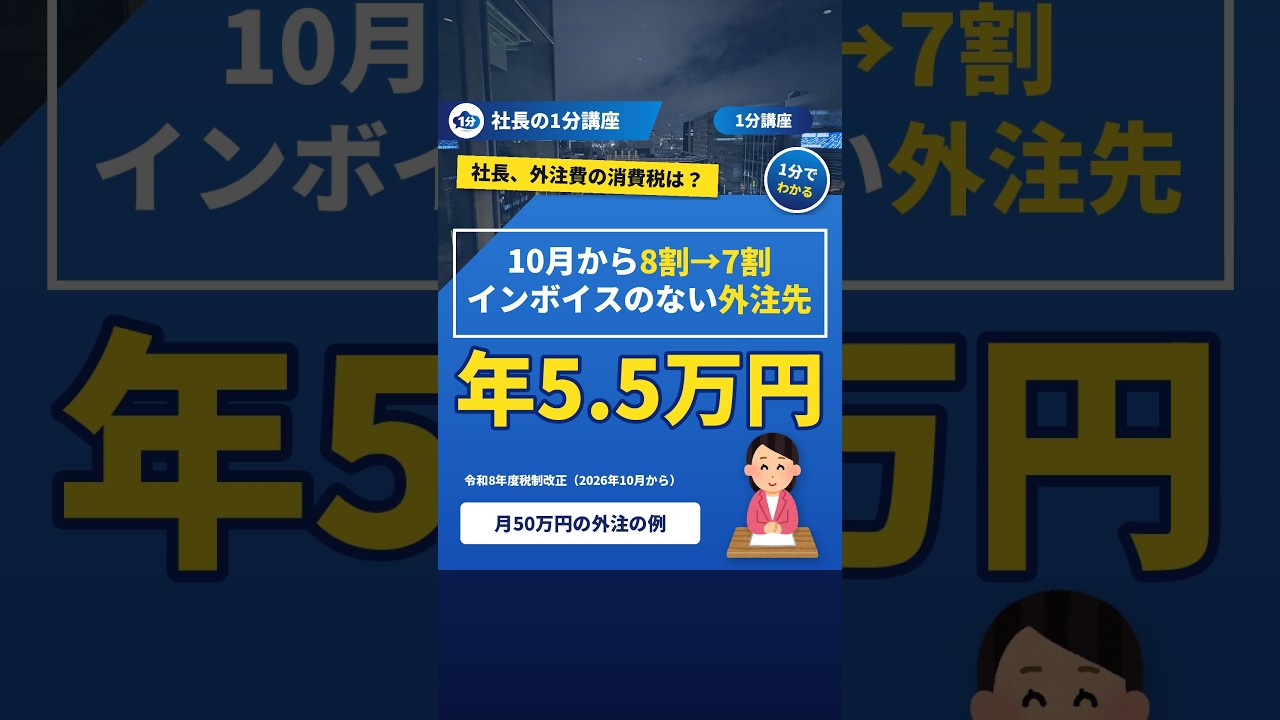
免税事業者(インボイスを出せない相手)からの仕入れの消費税は、2026年10月から8割ではなく7割しか差し引けなくなりました。
月50万円の外注なら、1年でおよそ5.5万円の納税が増える計算です。
▼この動画でわかること
・免税事業者からの仕入れの控除:2026年9月まで80% → 2026年10月から2028年9月まで70%
・その後は2028年10月から50%、2030年10月から30%、2031年10月から控除なし
・計算の例:月50万円(税込)の外注なら、600万円×10/110×10% ≒ 年5.5万円の納税増
・控除がなくなる2031年10月以降は、同じ外注で年 約54.5万円
※本則課税(原則の計算)の会社の場合です。簡易課税の会社には当てはまりません。
▼社長が今やっておくこと
固定コメントにまとめました。
▼出典
・令和8年度税制改正(免税事業者からの課税仕入れに係る経過措置の見直し)
・国税庁 インボイス制度の経過措置
#インボイス #経過措置 #消費税 #免税事業者 #外注 #中小企業 #経営者
コメント