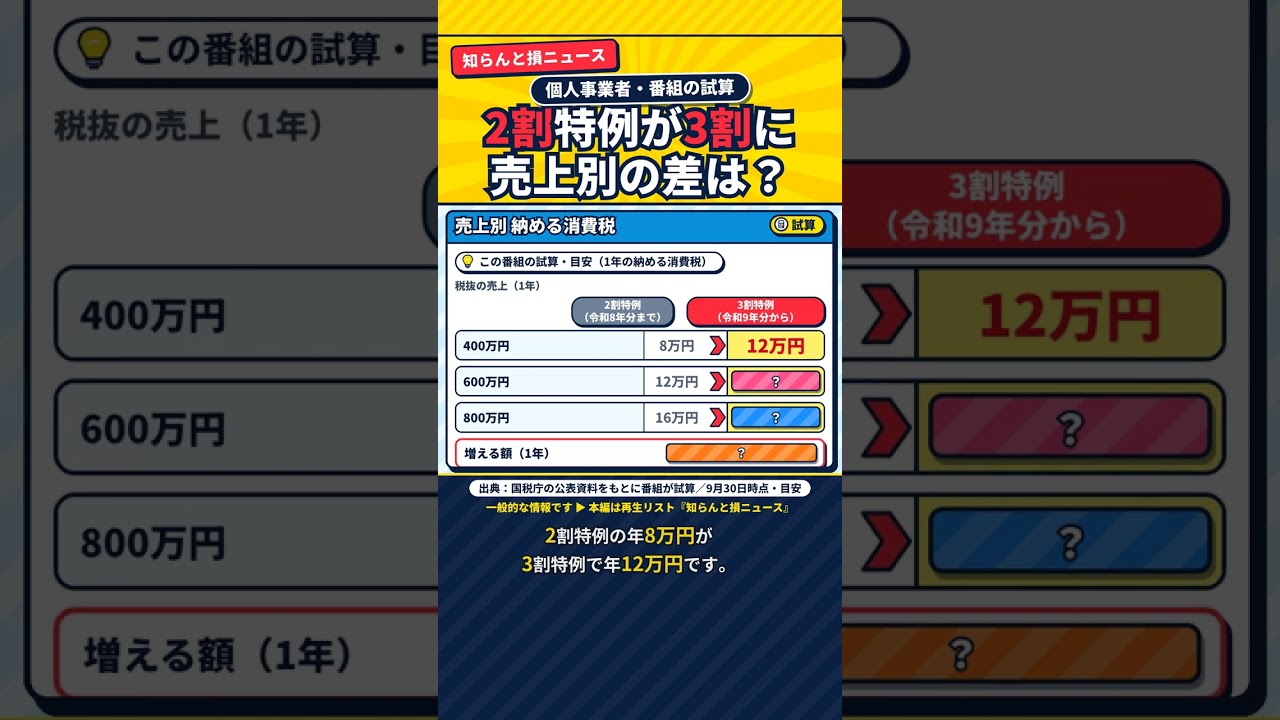
国税庁の案内では、個人事業者の2割特例は令和8年分の申告まで、令和9年分・令和10年分は3割特例が設けられました。
この番組の試算では、売上がすべて税率10%の個人事業者で、税抜の売上400万円・600万円・800万円の場合の納める消費税を比べています。条件で変わる目安です。
ナレーション:AI音声/台本:AIで作成し、数字は一次情報で確認/一般的な情報で、個別の助言ではありません(運営者は税理士などの専門家ではありません)
▼本編(くわしい説明と出典)
内容は9月30日時点の一般的な情報です。金額は条件で変わる目安で、個別の助言ではありません。
特定の金融商品の売買をすすめるものではありません。
■出典(一次情報・確認日はすべて2026/09/30)
・国税庁 インボイス制度特設サイト「令和8年度税制改正特集」(公表日の記載なし)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
・国税庁 リーフレット「インボイス制度に関する令和8年度税制改正について」(令和8年4月・令和8年5月改訂)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026004-099-01-1.pdf
・国税庁「2割特例 特設ページ」(公表日の記載なし)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
・国税庁 タックスアンサー No.6505「簡易課税制度」(令和8年4月1日現在法令等)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
※図表は上の資料をもとに作成(加工)、試算は独自の計算です。
報道機関ではなく解説番組です。
音声・BGM・一部の画像はAIで作っています。
#知らんと損ニュース #お金のニュース #Shorts
コメント