📢 **【インボイス制度から3年!第6回・最終回】**
🐱 **インボイス登録は得か損か?**
「登録した方がいいの?」
「登録しないと仕事が減る?」
「売上1,000万円以下なら登録しなくても大丈夫?」
個人事業主やフリーランス、副業をしている方にとって、気になる問題ですよね。
実は、インボイス登録には、すべての事業者に共通する正解はありません!
今回はシリーズ最終回として、登録を判断するための3つのポイントを解説します。
💡 **まず知っておきたい!売上1,000万円の壁**
原則として、基準期間の課税売上高が1,000万円以下なら消費税は免税、1,000万円を超えると課税事業者になります。
ただし、例外もあります。
そして重要なのは、**消費税の納税義務とインボイス登録は別の問題**だということです。
売上1,000万円以下でも、インボイス登録によって消費税の納税義務が生じる場合があります。
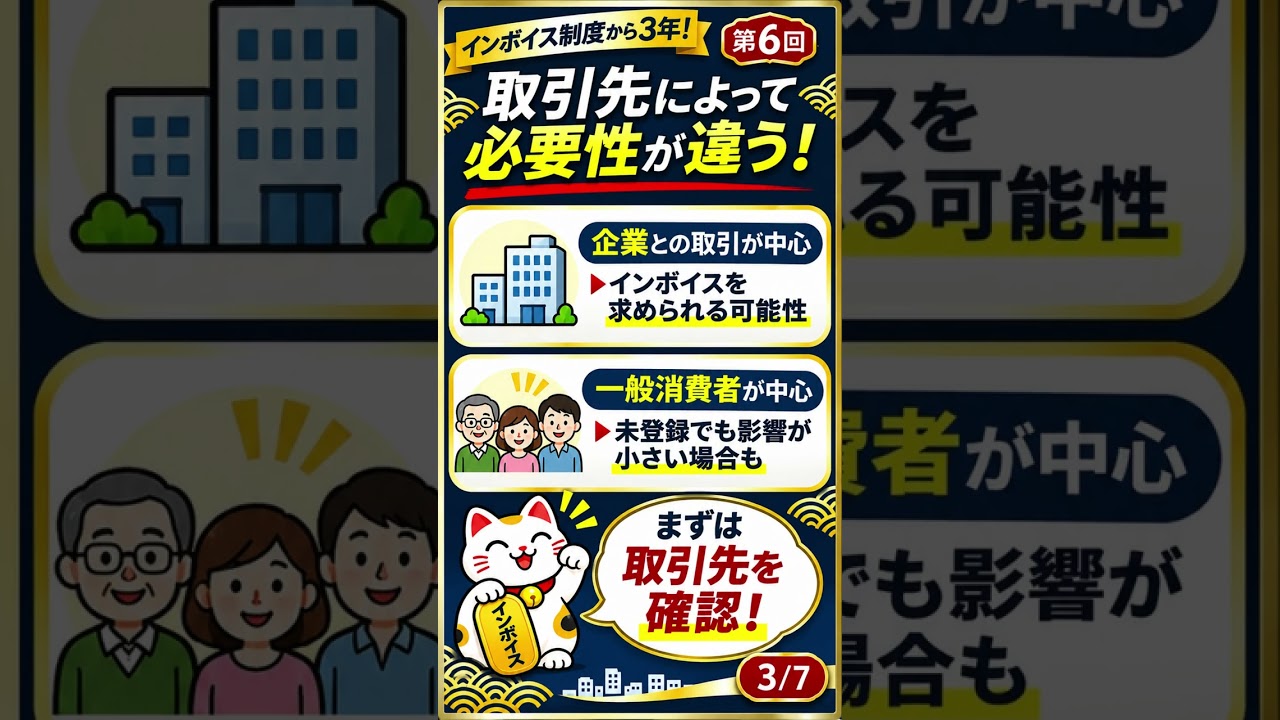
🔍 **【判断①】取引先は誰?**
✅ 企業との取引が中心
→ インボイス登録を求められる可能性があります。
✅ 一般消費者向けの商売が中心
→ 未登録でも影響が小さい場合があります。
取引先の状況によって、登録の必要性は変わります。
💰 **【判断②】税金はいくら増える?**
例えば、年間売上500万円(税抜き)、消費税率10%の取引だけの場合。
🔵 2026年分・2割特例
➡️ **納税額10万円**
🔴 2027年分・3割特例
➡️ **納税額15万円**
同じ売上でも年間5万円の差が生じます。
※いずれも特例の適用要件を満たす個人事業者の概算例です。
📝 **【判断③】事務負担はどのくらい?**
インボイス登録後は、消費税の申告・納税に加えて、適格請求書の発行や保存、会計処理などの対応も必要になります。
会計ソフトの費用や作業時間も考慮しましょう。
⚖️ **登録する?登録しない?**
企業との取引が多い方は、登録による取引上のメリットを検討することが大切です。
一方、一般消費者向けの事業が中心で、現在免税事業者の方は、未登録のまま事業を続ける選択肢もあります。
🐱 **今回のまとめ!**
インボイス登録を判断するポイントは3つ!
① 取引先は誰なのか?
② 消費税の負担はいくらになるのか?
③ 事務負担はどのくらい増えるのか?
**登録は「得か損か」だけで決めず、自分の事業に合った選択をすることが大切です!**
📌 保存して、インボイス登録を検討するときにお役立てください。
💬 皆さんは、インボイス制度についてどう感じていますか?
ぜひコメントで教えてください!
🎉 **【インボイス制度から3年!全6回完結】**
制度開始から3年間の変化、税負担、未登録による取引への影響、2026年の制度改正まで解説してきました。
最後までご覧いただき、ありがとうございました!
これからも、暮らしに役立つお金と制度の情報を分かりやすくお届けします。
※消費税の納税義務や特例の適用には個別の要件があります。具体的な判断は国税庁の最新情報や税理士などにご確認ください。
#インボイス制度 #インボイス登録 #消費税 #免税事業者 #課税事業者 #個人事業主 #フリーランス #副業 #2割特例 #3割特例 #税制改正 #確定申告 #税金の知識 #お金の勉強 #50代からの学び #マネーリテラシー #招き猫
今回の投稿文は、シリーズ最終回として、**「登録する・しないの結論を押し付けず、視聴者自身が判断できる」**ことを重視しました。
また、全6回完結を明記することで、過去の投稿も見てもらうきっかけをつくっています。特に第2回の税負担比較、第3回の未登録による取引への影響と合わせて見てもらうと、理解が深まる構成です。
コメント