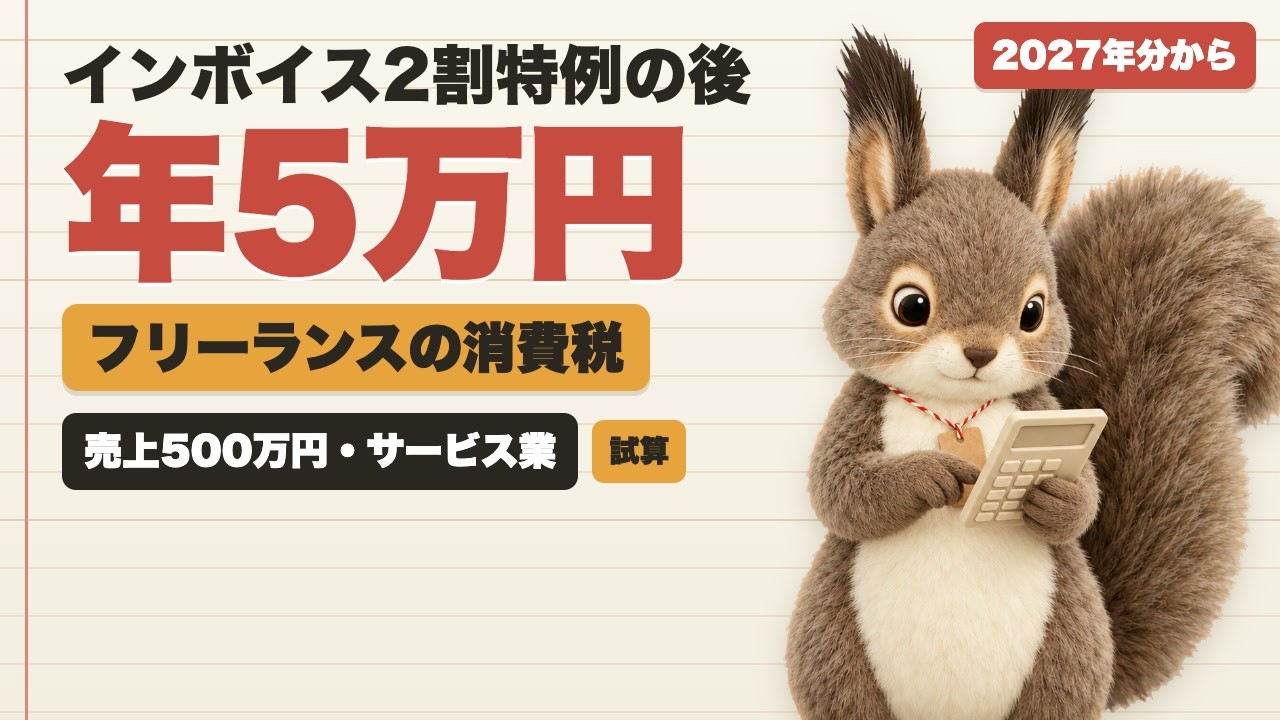
インボイスの登録を機に免税事業者から課税事業者になった人が使える「2割特例」は、個人は2026年分の申告まで。2026年度の税制改正で、個人は2027年分・2028年分の2年に限り「3割特例」が使えます(国税庁)。売上が税抜500万円のサービス業のフリーランスなら、消費税は2026年分100,000円→2027・2028年分150,000円(年5万円・月約4,200円)。2029年分から簡易課税(サービス業・みなし仕入率50%)を選んだ場合は250,000円です。仕事を頼む側では、2026年10月から免税の人からの仕入れで引ける消費税が80%→70%になりました。
■ 目次
0:00 答え
1:16 何が起きたか
3:29 道すじ
4:16 試算
8:08 幅で見る
8:56 わが家の計算
10:31 確かめ先と次の日付
11:22 まとめ
■ 計算の前提(基準日 2026-10-27)
・インボイスの登録を機に免税事業者から課税事業者になった個人のフリーランス(サービス業)。売上はすべて標準税率10%の取引で、税抜の売上は毎年同じと置いた
・2年前(と前の年の1〜6月)の課税売上高は1,000万円以下。申告書の端数処理は省いた
・2029年分は、簡易課税(第5種・みなし仕入率50%)を選んだ場合の例。一般課税なら経費の消費税を実額で引く
・基準日 2026/10/27
■ 式
・売上の消費税 = 税抜の売上 × 10%
・2割特例 = 売上の消費税 × 20%、3割特例 = 売上の消費税 × 30%
・簡易課税 = 売上の消費税 ×(1 − みなし仕入率)
■ 出典(一次情報。報道・解説は出どころを書いて使っています)
・国税庁 インボイス制度に関するお知らせ 個人事業者の方へ 令和8年度税制改正特集: https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026004-066_01.pdf
・国税庁 令和8年度税制改正特集 3割特例: https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026004-099-01-2.pdf
・国税庁 2割特例 特設ページ: https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
・国税庁 No.6505 簡易課税制度: https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
・財務省 令和8年度税制改正の大綱の概要: https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/08taikou_gaiyou.htm
・国税庁 令和7年分の所得税等、消費税及び贈与税の確定申告状況等について: https://www.nta.go.jp/information/release/pdf/0026005-037.pdf
■ この動画について
・数字は 2026-10-27 時点の公表値をもとにした試算です。金利・料金・制度は変わることがあります。
・試算は条件を置いた計算で、将来の金額を約束するものではありません。ご自分の契約・明細の数字で計算し直せるよう、式と前提を出しています。
・特定の商品・行動をすすめるものではありません。
・ナレーションは合成音声です。解説役は当チャンネルのキャラクター「クルミ」です。
・図解は公表資料をもとに当チャンネルで作成したものです。
#インボイス #消費税 #フリーランス
コメント