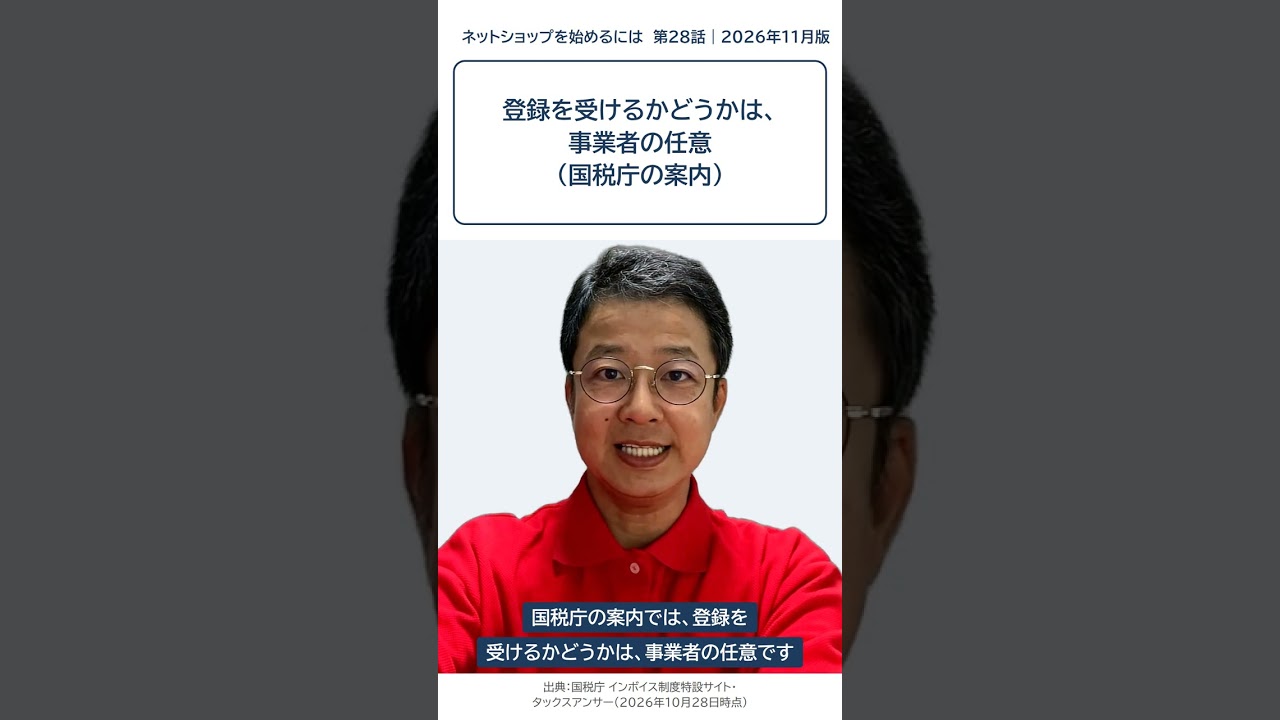
【ネットショップを始めるには|第28話|2026年11月版】インボイス制度の入口
ネットショップを始めるときに出てくる、インボイス制度の入口を、国税庁の案内(2026年10月28日時点)から一般的に説明します。
・インボイスとは:
売り手が買い手に、正しい適用税率や消費税額等を伝えるための書類です。請求書に限らず、決められた事項が書いてあれば、領収書や納品書などでもインボイスになります。インボイス制度は、令和5年(2023年)10月1日から始まっています。
・なぜ必要なのか:
買い手の事業者が、払った消費税を納める税から差し引く(仕入税額控除)には、原則として、インボイスの保存が必要です。なお、令和13年(2031年)9月末までは、インボイスがなくても一定割合を差し引ける経過措置があります。
・登録した場合:
インボイスを出せるのは、税務署の登録を受けたインボイス発行事業者だけです。登録すると、課税事業者として消費税の申告が必要です。免税事業者が登録した場合、原則として、登録の日から2年間は申告が必要です(登録をやめても同じ、と国税庁は案内しています)。
・登録しない場合:
インボイスを出せませんが、課税事業者になる必要はありません。
・登録するかどうか:
国税庁のリーフレットでは、登録を受けるかどうかは事業者の任意です。消費者や免税事業者、簡易課税制度・2割特例・3割特例で申告する課税事業者のお客さんは、インボイスを必要としません。それ以外の課税事業者のお客さんは、インボイスが必要です。
・特例:
免税事業者から登録した人には、納める税を売上にかかる消費税の2割とする「2割特例」(個人なら令和8年分の確定申告まで)と、3割とする「3割特例」(個人の令和9年分・10年分のみ)があります。使えるのは、基準期間(個人なら2年前)の課税売上高が1,000万円以下など、一定の事業者です。
登録するかどうかは、取引先や、税務署、税理士に相談して決めてください。くわしくは国税庁のインボイス制度特設サイト(2026年10月時点)で確かめてください。この動画は一般的な説明です。
#ネットショップ #ネットショップ開業 #ECサイト #インボイス制度 #消費税
コメント