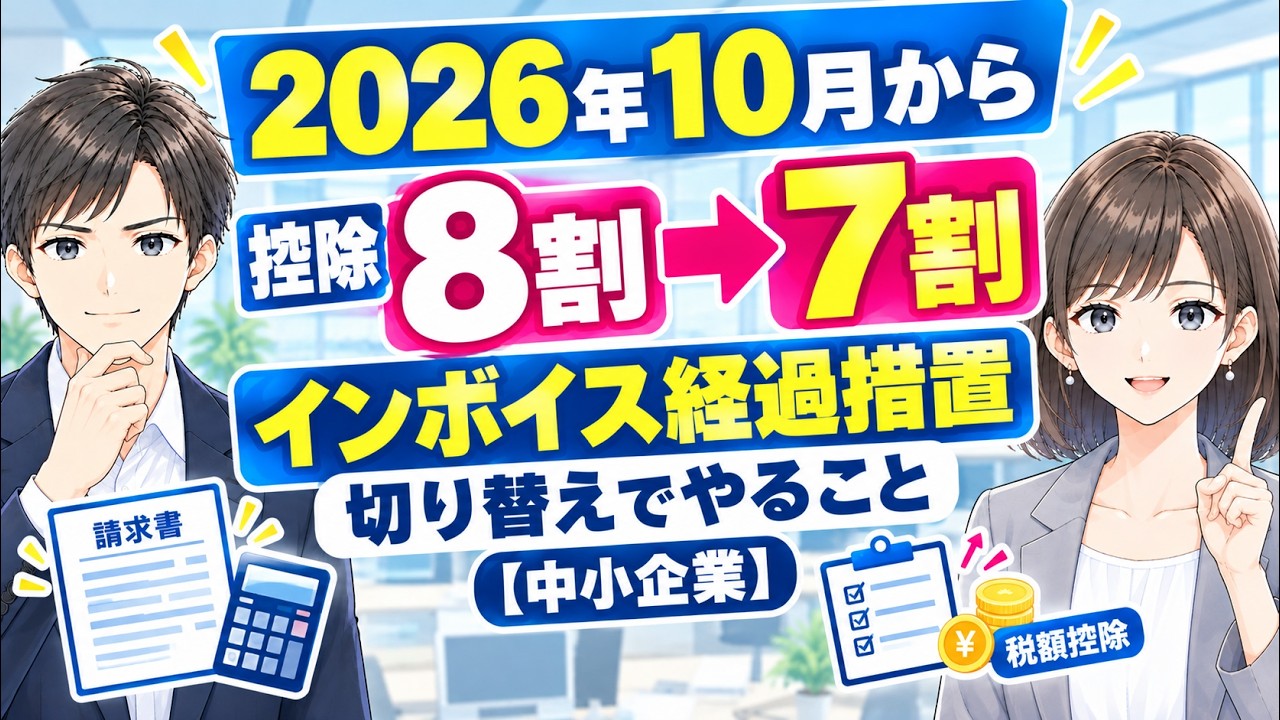
2026年10月1日から、インボイスの登録をしていない取引先からの仕入れについて、控除できる割合が8割から7割に下がります。いつの取引から7割になるのか、10月までに何をしておくのかを解説します。
■この動画でわかること
・何がどう変わるのか
・いつの取引から7割になるのか
・10月までにやっておく3つの準備
■チャプター
0:00 この動画の内容
0:14 はじめに
0:52 何がどう変わるか
1:44 落とし穴① 切り替えの基準
2:29 10月までにやる準備
3:09 落とし穴② 金額の上限
3:51 取引先との話し方
4:32 まとめ
■いちばん間違えやすいところ
割合は、決算期ではなく「課税仕入れを行った時期(取引の日)」で判断します。3月決算の会社でも、2026年10月1日の取引から7割です。
一方、年1億円を超える部分に経過措置が使えなくなるという金額の上限だけは、課税期間で判断します。
■第2回の訂正
第2回「インボイス制度」で、切り替えを「課税期間から」とご説明していましたが、誤りでした。お詫びして訂正いたします。この動画の冒頭で訂正しています。
■参考
国税庁「消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A」問113、問113-3
公正取引委員会「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」
■関連する回
第2回 インボイス制度
第5回 請求書の電子化
■ご注意
この動画は2026年9月時点の情報をもとにしています。実際の対応の際は、国税庁のサイトで最新の情報をご確認ください。
■音声
VOICEVOX:春日部つむぎ
VOICEVOX:玄野武宏
#インボイス制度 #経過措置 #消費税 #経理 #中小企業
コメント