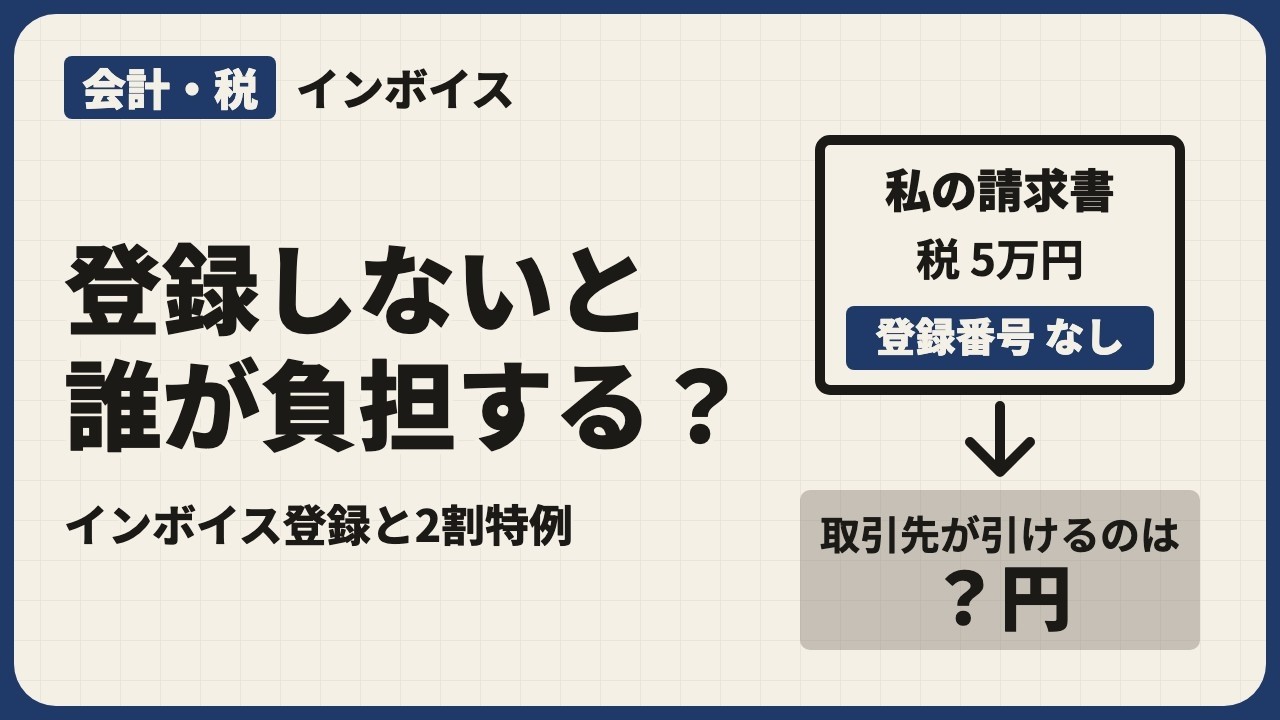
会社から仕事を受けるフリーランスが、取引先からインボイスの登録番号を聞かれる場面から始めます。消費税を納めていなくても、こちらが登録するかどうかで取引先の納める税が変わることがあります。その理由と登録するかの決め方、登録したあとに納める額の決め方4つ(2026年分までの2割特例と、その後の3割特例を含む)を、仕組みから順に見ます。
この動画では、国税庁のパンフレットとQ&A、令和8年度税制改正の個人向けリーフレット、財務省の改正の解説で確かめながら、預かった税から払った税を引く仕組み、その証拠としてのインボイス、登録したあとに変わることと、納め方ごとの税額を順に見ます。
■ この動画で分かること
・取引先は、こちらに払った消費税を自分の税から引く。引くための証拠が登録番号の入った請求書(インボイス)
・登録しない相手から買った分は一部しか引けず、2026年10月からは80%から70%に下がった
・取引先が売上の税だけで納める額を決める計算なら、こちらの番号は使わない
・登録すると、売上1,000万円以下でも毎年申告して納める。やめてもしばらくは免税事業者に戻れない
・納め方は一般課税・簡易課税・2割特例・3割特例。2割特例は個人は2026年分まで、3割特例は個人の2027・2028年分。2つの特例は、インボイスを機に免税事業者から登録した人のためのもの
期限と割合は2026年11月時点の決まりです。売上800万円の計算は、説明のために決めた例です。
■ シリーズ
前の回: 【会計・税】住民税と事業税 前年の所得で決まる額と納める時期
■ 目次
00:00 インボイス番号を聞かれたら ── 取引先の税と自分の税
00:52 納める消費税は引き算 ── 預かった税から払った税を引く
01:46 引くための証拠がインボイス ── 出せるのは登録した事業者だけ
02:37 登録しないと誰が困るか ── 取引先が引けない分を負担する
03:35 登録するかを決める ── 取引先の計算方法と、登録したあとの手間
04:32 登録したらどう納めるか ── 一般課税・簡易課税・2割特例・3割特例
05:38 どれが軽いか ── 売上800万円の計算例と期限
06:28 つまずくところと備え ── 請求書の税額と、納める日のお金
07:05 まとめ ── 番号は取引先が税を引く証拠、登録したら納め方を選ぶ
■ 参照した資料
財務省 令和8年度税制改正の解説 消費税法等の改正
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/explanation/PDF/p0823-0860.pdf (2026-11-13 参照)
国税庁 令和8年度税制改正特集(インボイス制度)

国税庁 適格請求書等保存方式の概要(令和8年4月)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0020006-027.pdf (2026-11-13 参照)
国税庁 インボイス制度に関するお知らせ(個人事業者の方へ、令和8年9月)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026004-066_01.pdf (2026-11-13 参照)
国税庁 No.6505 簡易課税制度

国税庁 インボイスQ&A 問54〜問57
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-09.pdf (2026-11-13 参照)
#インボイス #消費税 #フリーランス
コメント