インボイス2割特例は2026年分で終わり|来年からの3割特例と簡易課税どっちが得?同じ売上で計算・届出の期限【個人事業主】
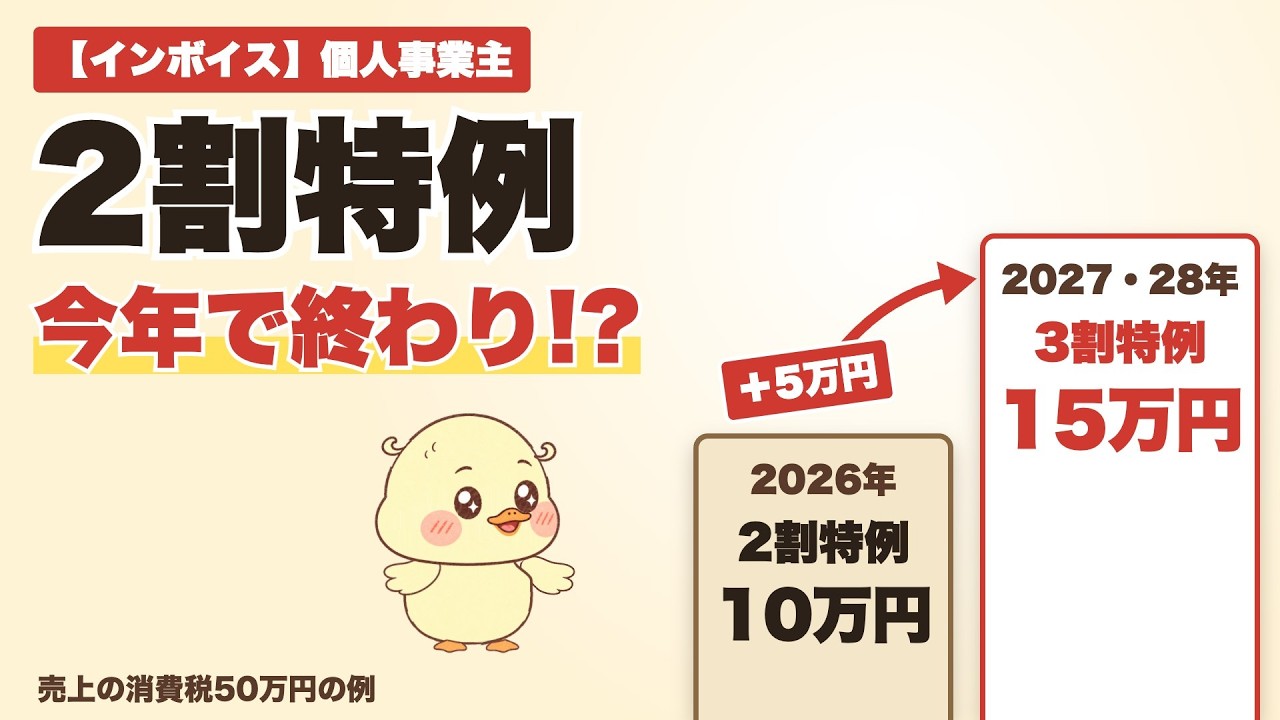
インボイスの登録で免税事業者から課税事業者になった個人事業主が使ってきた「2割特例」は、2026年分(令和8年分)の確定申告が最後です。2027年分・2028年分は、納付税額を売上税額の3割にできる「3割特例」が使えます(個人事業者のみ・基準期間の課税売上高1,000万円以下など)。売上の消費税50万円の例で、3割特例・簡易課税・本則(一般課税)を同じ数字で比べ、業種で得な方法が入れ替わること、簡易課税の届出は特例を使った翌年の申告期限まで間に合うことを整理します。
▼目次
0:00 はじめに 2割特例は2026年分が最後
0:50 第1章 2割特例って何だった?
2:33 第2章 来年からは3割特例
4:08 第3章 3つの道を同じ売上で
5:44 第4章 業種で逆転する
7:24 第5章 届出はいつまで?
9:02 第6章 落とし穴 3つ
10:15 第7章 年末までにやること
11:11 まとめ 今日のまとめ
▼この動画のポイント
・2割特例は個人事業者は2026年分(令和8年分)まで。2027年分・2028年分は3割特例。3割特例は事前の届出不要で、確定申告書に付記するだけ。基準期間(2年前)の課税売上高1,000万円以下・特定期間の判定などが要件で、法人は使えません
・売上の消費税50万円の例(仮定):3割特例15万円。簡易課税は卸売5万円・小売10万円・製造建設15万円・飲食店20万円・サービス業25万円・不動産業30万円。本則は控除できる経費の消費税が10万円なら40万円
・2割特例・3割特例を使った翌年に簡易課税を使うなら、その年の申告期限までに簡易課税制度選択届出書を出せば間に合います(2026年分に2割特例→2027年分の簡易課税は2028年3月31日まで)。簡易課税は2年継続、簡易課税・3割特例では通常還付は生じません
※計算例は、税抜売上500万円・売上の消費税50万円(国・地方合わせて10%の概算)・経費の消費税10万円(全額を控除できるもの)の仮定で、端数や軽減税率、事業区分が2つ以上ある場合などは考えていません。2026年11月13日時点の国税庁の公表資料にもとづく一般的な解説です。適用できるかどうかや有利な方法は、個別の状況によって異なります。
▼出典(確認日:2026年11月13日)
・国税庁 インボイス制度特設サイト 令和8年度税制改正特集
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
・国税庁 個人事業者の方へ インボイス制度に関するお知らせ(令和8年度税制改正特集)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0026004-066_01.pdf
・国税庁 インボイス制度に関する令和8年度税制改正について
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026004-099-01-1.pdf
・国税庁 インボイスQ&A 問115-2(3割特例の適用ができない課税期間)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/115-2.pdf
・国税庁 インボイスQ&A 問117-3(3割特例と簡易課税)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/117-3.pdf
▼個人事業主の消費税・確定申告のご相談(税理士法人辻総合会計)
https://m-assets.com/contact?service=online-taxadviser&utm_source=youtube&utm_medium=video&utm_campaign=yt-long-niwari-tokurei-20261114
監修:税理士法人辻総合会計グループ
音声:VOICEVOX:ずんだもん、VOICEVOX:四国めたん
#インボイス #2割特例 #消費税 #個人事業主 #ゆるっと税金解説
コメント