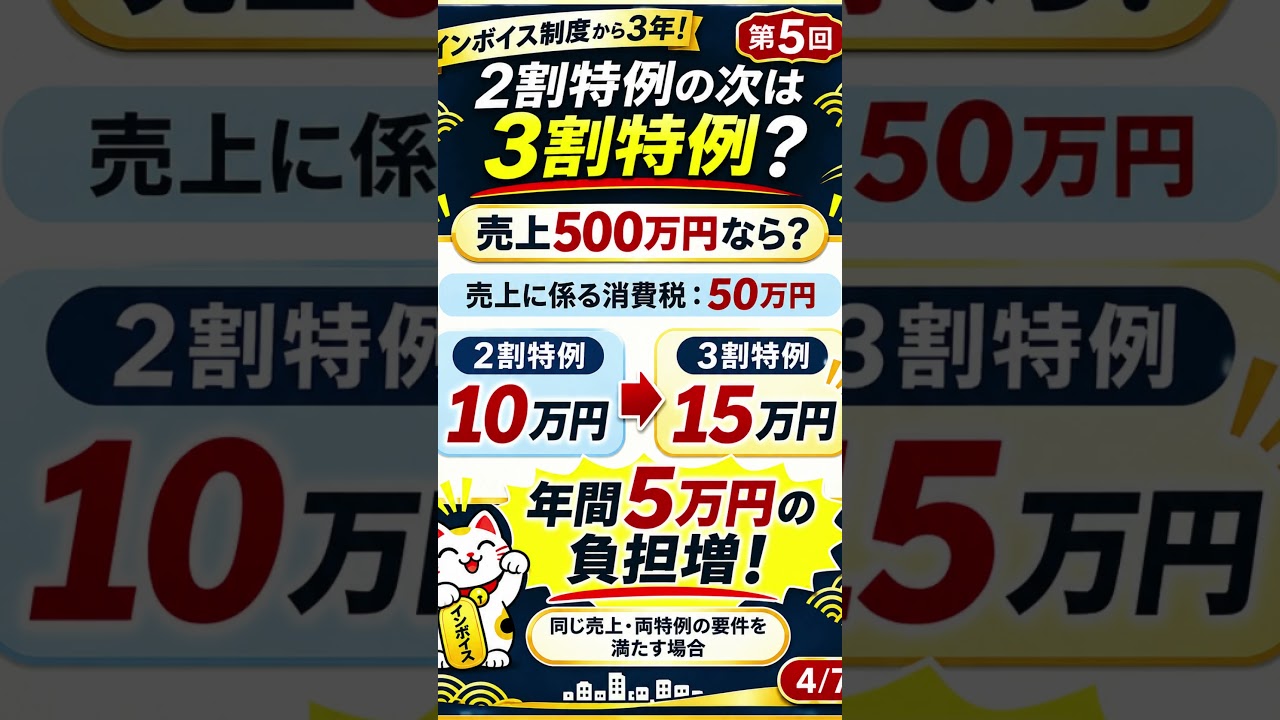
📢 **【インボイス制度から3年!第5回】**
**2割特例の次は3割特例?税金はいくら増える?**
🐱 インボイス制度の負担軽減措置として設けられた「2割特例」。
実は、2027年から一定の個人事業者を対象に「3割特例」が設けられています。
💰 **同じ売上でも、消費税の納税額が増える?**
今回は、年間売上500万円のケースで比較してみましょう!
📊 **【売上500万円の場合】**
※税抜売上500万円、消費税率10%の取引のみを想定
売上に係る消費税は50万円です。
🔵 **2026年分|2割特例**
50万円 × 20%
➡️ 納税額 **10万円**
🔴 **2027・2028年分|3割特例**
50万円 × 30%
➡️ 納税額 **15万円**
⚠️ **なんと年間5万円の負担増!**
売上が変わらなくても、適用する特例によって納税額が変わる可能性があります。
💡 **ただし、誰でも3割特例を使えるわけではありません!**
✅ 対象は一定の個人事業者
✅ 基準期間の課税売上高などに条件がある
✅ インボイス登録により免税事業者から課税事業者になった場合などが対象
❌ 法人は3割特例の対象外
また、通常の消費税計算や簡易課税制度の方が有利になる場合もあります。
🐱 **今回の大切なポイント!**
インボイス登録後の税負担は、今後の制度変更も踏まえて考えることが大切です。
特に個人事業主やフリーランス、副業で事業を行っている方は、自分の売上や経費をもとに納税額を試算してみましょう!
📌 **「知らなかった!」という方は保存して、今後の税金対策にお役立てください。**
💬 皆さんは、2割特例と3割特例の違いをご存じでしたか?
ぜひコメントで教えてください!
📺 **次回予告【第6回・最終回】**
「インボイス登録は得か損か?」
登録するメリットとデメリットを整理し、自分に合った判断のポイントを解説します!
※金額は一定の条件に基づく概算です。特例の適用には要件があり、実際の納税額は事業内容や計算方法によって異なります。
#インボイス制度 #インボイス #2割特例 #3割特例 #消費税 #税制改正 #個人事業主 #フリーランス #副業 #免税事業者 #確定申告 #税金の知識 #節税対策 #お金の勉強 #50代からの学び #招き猫
コメント