【お借りしてます VOICEVOX Nemo】
00:00 ダイジェスト
00:47 給付付き税額控除の罠と国民資産把握の危険性
05:36 滞納額5298億円…中小企業を潰す「第2法人税」の実態
08:08 【予算委員会】コロナ融資返済と中小企業の過剰債務問題
11:03 「適正価格に上乗せ」という幻想と赤字企業課税のからくり
14:36 赤字でも納税が発生する消費税の計算構造
16:27 財務大臣追及:価格転嫁できない事業者に救済措置はあるのか
20:37 実例検証:倒産危機に瀕する地元企業のリアルな資金繰り
24:22 【記者会見】消費税一律減税・インボイス廃止法案の提出
28:53 段階的な消費税廃止と景気刺激効果の試算
30:29 【徹底解説】消費税の正体「消費者が負担する税ではない」
34:11 入湯税(間接税)と消費税(直接税)の決定的な違い
38:08 財務省が裁判で認めた「消費者は納税義務者ではない」という真実
43:21 レシートの「うち消費税」の正体と預かり金神話の崩壊
48:46 チャンネル独自解説:安定財源の看板と中小企業淘汰の歪み
今回の動画は…
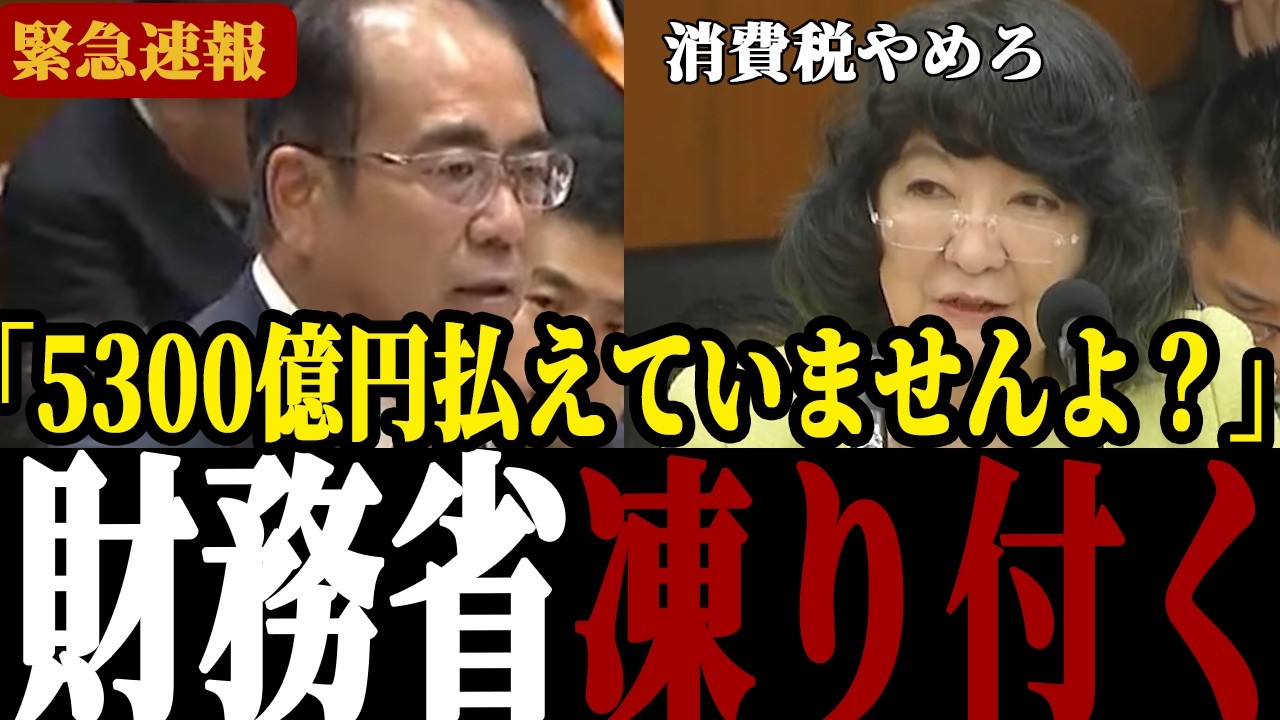
参議院予算委員会での安藤裕議員による消費税質疑、参政党の法案記者会見、そして消費税の仕組みを解説するセミナーの3本です。
給付付き税額控除、中小企業の滞納増、価格転嫁できない構造を通し、消費税の正体に迫ります。
令和6年度の消費税滞納は5,298億円。赤字企業にも課せられるこの税を、安定財源と呼び続けてよいのでしょうか?
皆さまのお考えを、コメント欄で教えてください。
◆給付付き税額控除:
計算された所得税額から一定額を差し引き、差し引けなかった分を国から給付として受け取る仕組みです。実装には全国民の資産把握が必要とされる点が議論されています。
◆所得控除:
基礎控除や扶養控除など、生活に必要な部分には課税しないとする現行制度です。税を払う人に恩恵が集中する構造的な課題があります。
◆インボイス制度:
消費税の仕入税額控除のための請求書保存方式で、2023年10月から導入されました。中小企業・個人事業主への事務負担が大きいとされます。
◆コロナ融資(ゼロゼロ融資):
コロナ禍の中小企業支援として実質無利子・無担保で行われた融資です。現在は返済が始まり、多くの企業の資金繰りを圧迫しています。
◆消費税法:
事業者に消費税の納税義務を課す法律です。条文の主語は事業者で、消費者という言葉は一度も登場しません。
◆税制改革法:
消費税は円滑かつ適正に転嫁するものとすると定める法律です。しかし転嫁できなかった場合の罰則も救済規定もありません。
◆付加価値税型消費税:
売上の消費税から仕入の消費税を差し引いた差額を納税する仕組みです。インボイスのない経費分は実質課税される形になります。
◆消費税一律減税・インボイス廃止法案:
参政党が今国会に提出した法案です。消費税率を一律5%に引き下げ、インボイス制度を同時に廃止する内容です。
◆プログラム法案:
将来の改革方針や段階的実施を定める法案形式です。参政党の今回の法案もこの形式で提出されました。
◆軽減税率:
特定の品目に対し標準税率より低い税率を適用する仕組みです。日本では食料品等に8%が適用されています。
◆税の3大原則(公平・中立・簡素):
税制設計の基本原則です。参政党は食料品だけ軽減する方式はこの3原則から外れると主張しています。
◆第二法人税:
赤字でも課税される消費税の性質を法人税に例えた呼び方です。安藤議員が繰り返し用いる表現です。
◆逆進性:
所得が低い人ほど税負担率が相対的に重くなる性質です。消費税はその代表例とされます。
◆直接税と間接税:
税を負担する人と納める人が同じ税を直接税、異なる税を間接税と呼びます。財務省は消費税を間接税に分類しています。
◆入湯税:
温泉入浴客が負担し、温泉宿が特別徴収義務者として市町村へ納める地方税です。間接税の典型例として比較されました。
◆特別徴収:
納税義務者から税を代わりに集めて納める義務を、徴収者に課す制度です。給与天引きや入湯税などで用いられます。
◆税抜経理方式:
売上を本体価格と預かり消費税に分けて計上する会計処理です。財務省は裁判で、会計技術にすぎず納税義務者の問題とは無関係と主張しました。
◆サラリーマン新党:
消費税導入当時に活動した政党です。消費税の仕組みを巡って国を相手取った裁判を起こし、その際の財務省側主張が今回の論点に繋がっています。
コメント