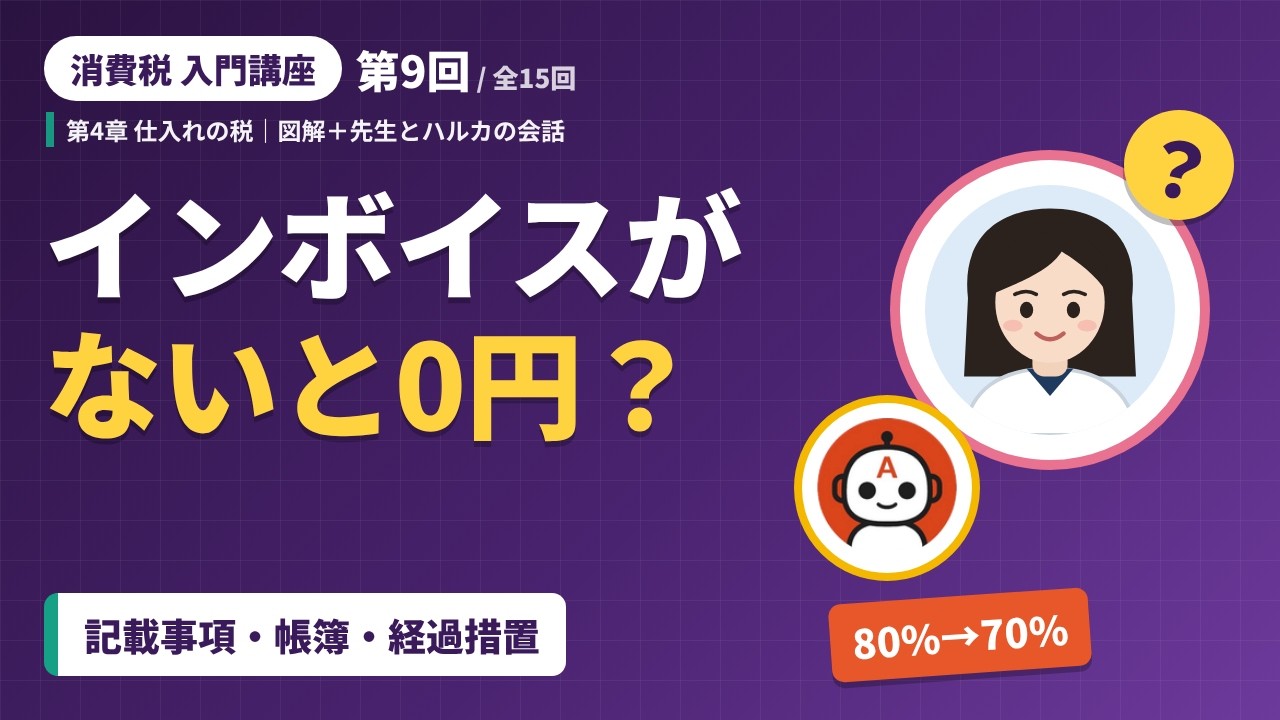
インボイスがないと、仕入れの税は全く引けないのでしょうか。記載事項と帳簿の保存、免税事業者からの仕入れの経過措置、帳簿だけで控除できる特例を確かめます。
先生とハルカの会話と図解で、消費税のしくみを1回ずつ学ぶ入門講座(全15回)の第9回です。
▼第9回のWeb教材(図を動かして試算・ミニテスト)
https://taxjudge.com/courses/shouhizei/lesson-09/
▼この動画でわかること
・原則は帳簿とインボイスの保存:保存は原則7年間
・インボイスの記載事項は6つ:レシート(簡易)は5つ・宛名なし
・特例に当たらない仕入れは経過措置:割合は仕入れの日で決まる(少額特例などは全額)
▼目次
0:00 はじめに(今日の問い・今日のポイント)
0:54 STEP1 控除の要件
1:56 STEP2 インボイスの6項目
3:01 STEP3 レシート(簡易)
4:01 STEP4 帳簿と保存
5:20 STEP5 インボイスがないとき
6:25 まとめ
7:09 このあとの学び方
▼動画の中で紹介したページ
消費税法ラボ 解説記事【応用編】(「インボイス制度と経過措置」の節)
https://taxjudge.com/2026/10/15/shouhizei-lab-guide-adv/
消費税法ラボ
https://taxjudge.com/lab/shouhizei/
消費税法ラボ 解説記事【基礎編】
https://taxjudge.com/2026/10/15/shouhizei-lab-guide/
消費税ガイド(国税庁タックスアンサーをテーマ別に整理)
https://taxjudge.com/shohitax-samary/
▼消費税入門講座(全15回の目次)
https://taxjudge.com/courses/shouhizei/
◀ 第8回 仕入税額控除の基本
https://taxjudge.com/courses/shouhizei/lesson-08/
▶ 第10回 課税売上割合と95%ルール
https://taxjudge.com/courses/shouhizei/lesson-10/
▼前提
・共通事例の「さくら食品株式会社」は架空の会社、「青山由紀」さんは架空の人物です。金額は学習用の仮定です。
・令和8年1月1日現在の法令と令和8年度税制改正(インボイス制度の経過措置の延長・3割特例など)にもとづいて説明しています。飲食料品の税率引下げ案は、法案の成立前のため計算に入れていません。
・一般的なしくみの解説です。実際の申告・判断は、税理士などの専門家にご相談ください。
▼出典
税務大学校 講本『消費税法(基礎編)令和8年度版』を参考に、TaxJudge が独自に構成・解説しています(国税庁の監修・保証を受けたものではありません)。
VOICEVOX:玄野武宏
VOICEVOX:春日部つむぎ
VOICEVOX:冥鳴ひまり
BGM:TaxJudge オリジナル
#消費税 #消費税入門 #インボイス #インボイス制度 #経過措置
コメント