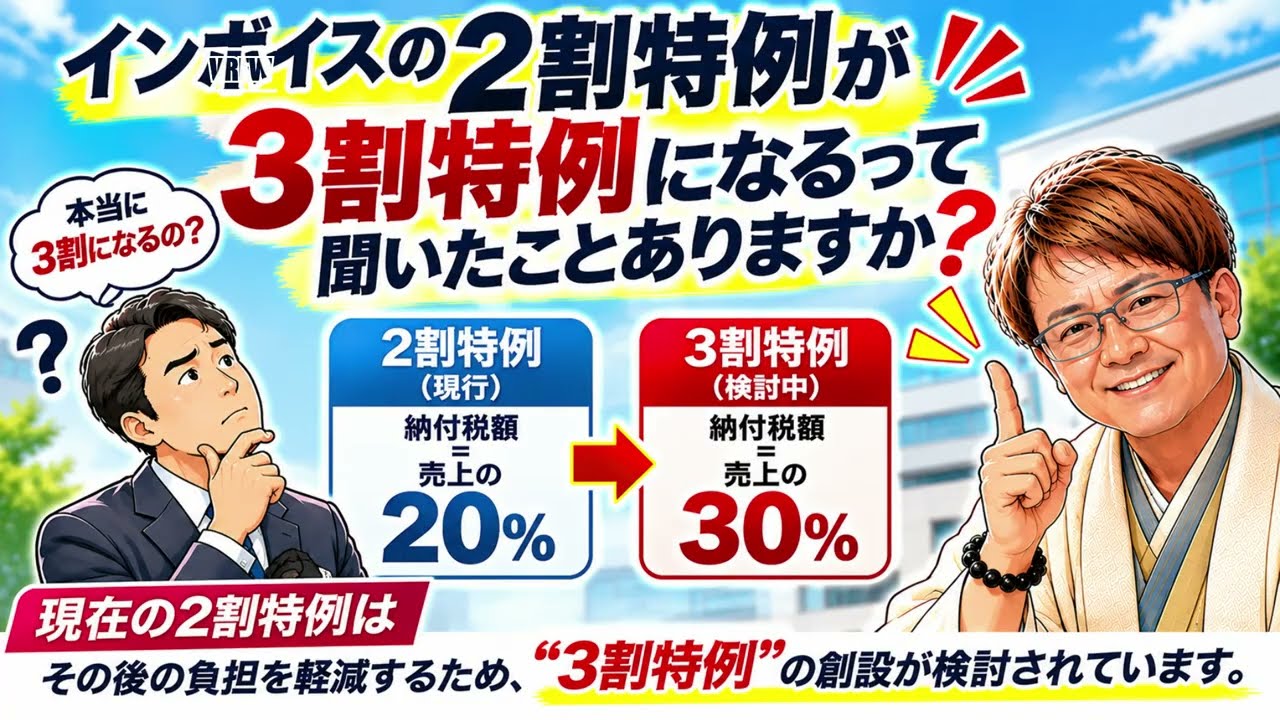
インボイス制度の「2割特例」が終わったら、消費税の負担はどうなる?
令和9年・令和10年分には、一定の個人事業主を対象とした「3割特例」が設けられています。
この動画では、
・2割特例と3割特例の違い
・3割特例を利用できる人
・消費税額を売上の3割で計算する仕組み
・通常の計算や簡易課税と比較するポイント
を税理士がわかりやすく解説します
3割特例が使える場合でも、必ず一番有利になるとは限りません。
仕入れや経費の状況によっては、通常の計算や簡易課税の方が有利になることもあります。
「3割特例を選べば大丈夫」と決める前に、ご自身の数字で比較してみましょう。
※本動画は制度の一般的な解説です。実際の申告や適用条件については、税理士または税務署へご確認ください。
#インボイス制度 #消費税 #個人事業主 #確定申告 #税理士
コメント