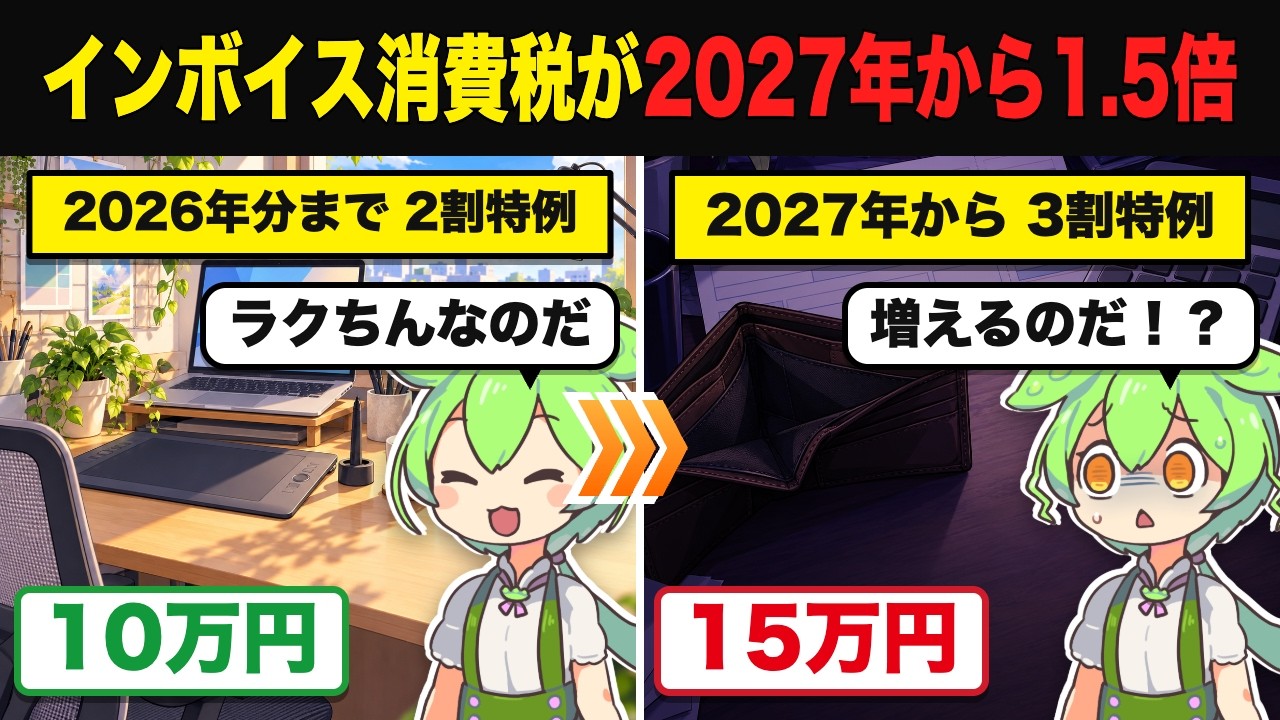
インボイス登録をした個人事業主の消費税を軽くしていた「2割特例」は2026年分で終わります。2027・2028年分の「3割特例」、2029年分からの簡易課税・本則課税で、納める消費税がいくら増えるのかを売上別に試算しました。物販の人は2027年から簡易課税のほうが安くなることがある理由や、免税事業者に戻る選択、今から準備することも図解しています。
▼目次
0:00 オープニング
0:19 消費税の計算のおさらい
1:06 2割特例はいつまで?
1:45 自分が2割特例を使えていたか確かめる
2:26 3割特例とは
3:05 いくら増える?売上別の試算
4:01 値上げで取り戻すにはいくら必要?
4:46 簡易課税と本則課税
6:19 物販の人は2027年から逆転する
7:13 免税事業者に戻るという選択
8:10 売上が1,000万円を超えそうな人
8:43 今から準備すること
9:58 まとめ
※試算は全ての売上が10%課税の場合の目安です(軽減税率・非課税売上は考慮していません)。
■出典(2026年10月20日確認)
・国税庁 2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
・国税庁 No.6505 簡易課税制度 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
・国税庁 No.6509 簡易課税制度の事業区分 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6509.htm
・財務省 令和8年度税制改正の大綱 https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/
■ご注意
※この動画は2026年10月時点の一般的な制度の解説です。
※個別のケースは税務署または税理士にご相談ください。コメント欄での個別のご相談にはお答えできません。
VOICEVOX:ずんだもん
VOICEVOX:四国めたん
BGM:「昼下がり気分」KK(OpenTracks)
#インボイス #消費税 #フリーランス
コメント