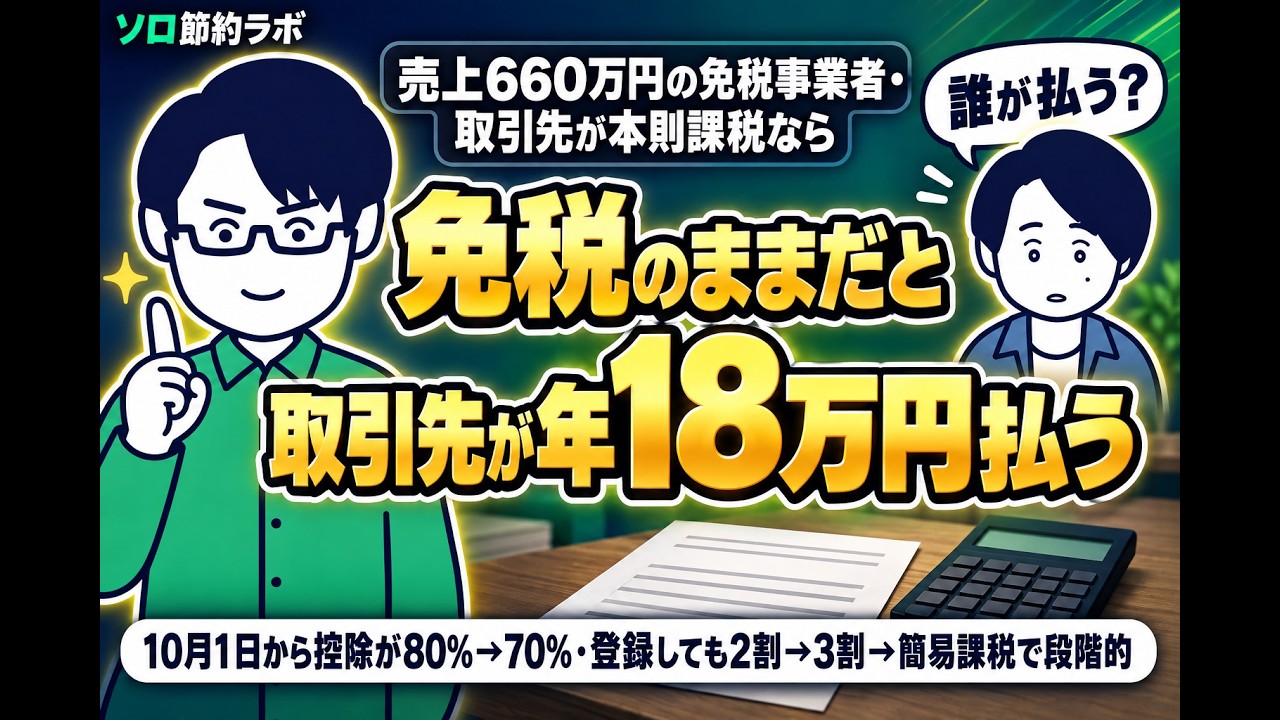
2026年10月1日から、免税事業者に支払った消費税のうち取引先が仕入税額控除できる割合が80%から70%に下がります(令和8年度税制改正「7・5・3割控除」)。年間売上660万円(税込)のモデルで、免税のままなら取引先の負担が年12万円→18万円、登録すれば2割特例12万円→3割特例18万円→簡易課税30万円と段階的に上がる仕組みを、国税庁の一次情報だけで整理しました。困るのは「本則課税の会社」と取引している免税事業者だけです。
━━━━━━━━━━━━━━
■ 目次
00:00 免税のままの18万円
00:39 10月1日に変わること
01:38 誰かが必ず払う
02:58 登録したらいくら
04:17 同じ18万円
05:18 困らない人
06:30 今日やること
07:18 まとめ
━━━━━━━━━━━━━━
■ 関連記事
・国税庁 令和8年度税制改正特集(3割特例・簡易課税への移行・7・5・3割控除)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
・国税庁 2割特例の概要
https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
・国税庁 少額特例の概要
https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/02.htm
※本動画は情報提供を目的としたものであり、特定の商品・サービスへの加入を推奨するものではありません。
※制度内容は2026年9月時点の情報です。最新情報は必ず公式サイト・専門家にご確認ください。
▼BGM
Parade of Stilllife / hercelot
https://hercelot.bandcamp.com/
Licensed under CC BY-NC 4.0 (https://creativecommons.org/licenses/by-nc/4.0/)
#フリーランス #社会保険 #節税 #個人事業主 #国民健康保険
コメント