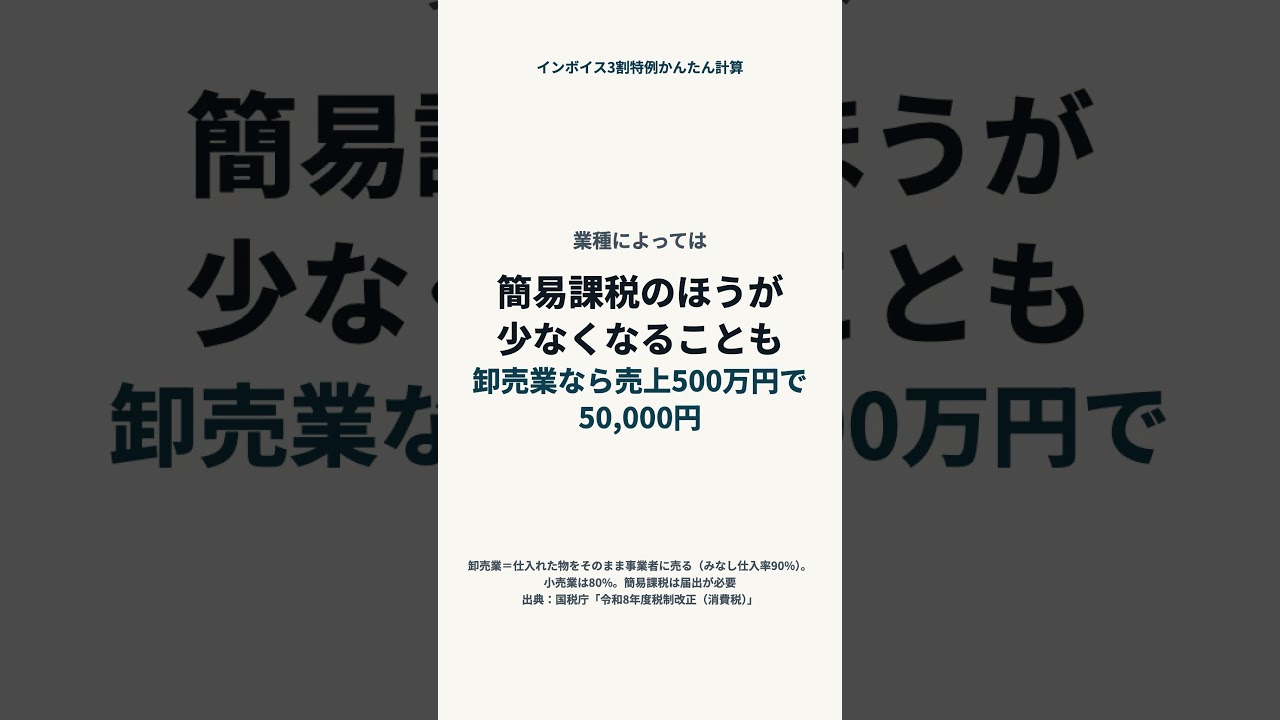
個人事業者のインボイス2割特例は2026年分で終わり、2027年分・2028年分は3割特例(個人のみ、法人は不可)になります。売上500万円(税抜、標準税率10%のみ)なら、納税は10万円→15万円。2年前の売上1,000万円以下などの条件があり(前年1〜6月の売上・給与などでも対象外になる場合あり)、届出は不要ですが確定申告書に付記が必要です。業種によっては簡易課税(届出が必要)のほうが少なくなります。
自分の場合は「インボイス3割特例かんたん計算」で計算できます(無料)。
※目安です。個別の判断は税理士・税務署へ。出典:国税庁「令和8年度税制改正(消費税)」
音声:VOICEVOX:冥鳴ひまり
#インボイス #消費税 #個人事業主
個人のインボイス2割特例は2026年分で終わり。3割特例で納税はいくら? #shorts
 インボイス制度
コメント