個人事業主(もとは免税事業者・インボイス登録済み)の消費税。2割特例は9月30日で終わったのか、AIに聞いてみました。
聞いた日時:2026-10-14 15:18:31 JST(Claude Sonnet・Web検索なしで質問)
質問:個人事業主でインボイス登録しています(もとは免税事業者)。消費税の2割特例は9月30日で終わったと聞きました。今年2026年分の申告ではもう使えませんか?3行で答えてください。
AIの回答(全文):
2割特例は、令和5年10月1日〜令和8年(2026年)9月30日の属する課税期間で終了です。個人事業主は暦年が課税期間なので、2026年分(2026/1/1〜12/31)は9月30日までの日を含む期間のため、2割特例を使えます。ただし適用は2026年1〜12月分のうち、2026年10月以降の売上にもかかっても、課税期間全体に適用されます(経過措置の最終年)。
2027年分からは使えません(簡易課税か原則課税を選ぶ)。
※ 2026年分は2027年3月末の申告で、事前届出は不要(申告書に適用を記載)。ご自身の登録日・課税期間の確認は税理士か国税庁の最新案内でご確認ください。
—
補足:上の2行目は表現が不正確でした。正しくは「2026年分は、課税期間の初日が9/30以前(1/1)なので、期間全体(12月分まで)で2割特例を使える」です。
国税庁の説明を確認すると、
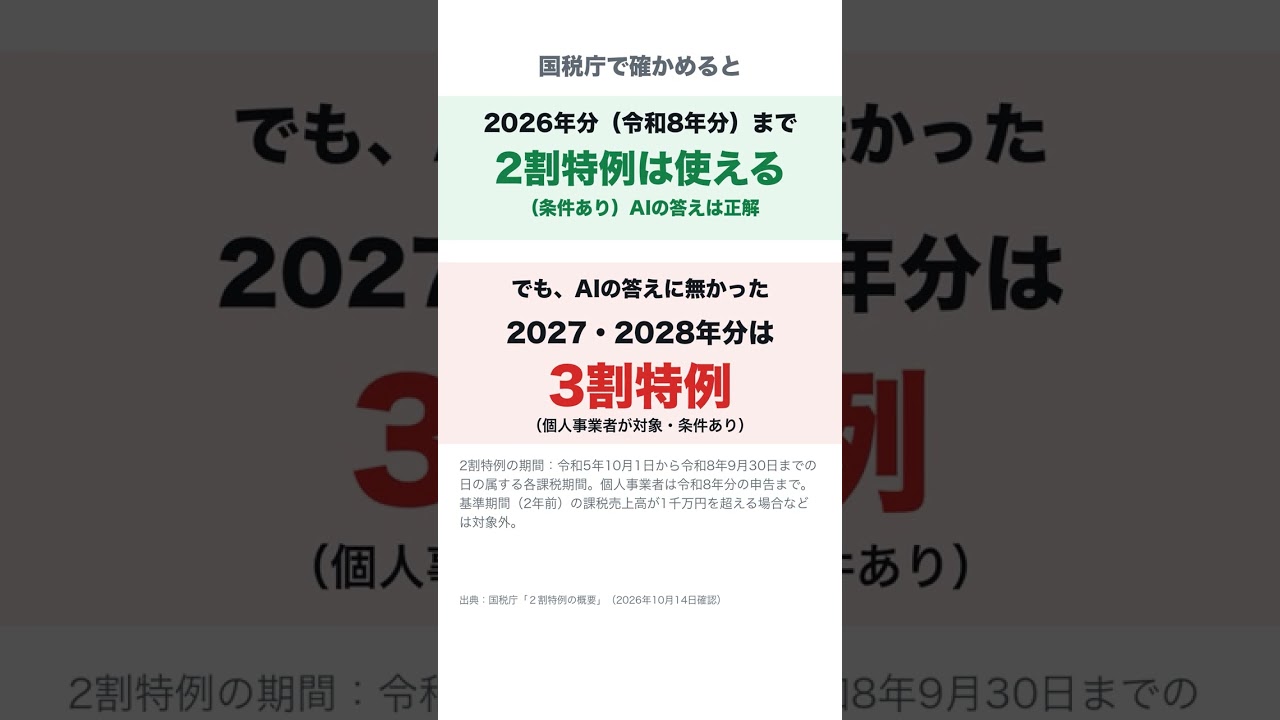
・2割特例を適用できる期間は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間。個人事業者は令和8年分(2026年分)の申告までが対象 → AIの「2026年分は使える」は正解(条件を満たす場合)
・2割特例はインボイス制度を機に免税事業者から登録した方が対象。基準期間(個人は2年前)の課税売上高が1千万円を超える場合などは対象外
・ただし、個人事業者は令和9年・令和10年分(2027・2028年分)の申告について「3割特例」を適用できる → AIの答え(2027年分からは簡易課税か原則課税)には入っていなかった
3割特例の条件は国税庁のインボイス制度特設サイト「令和8年度税制改正特集」で確認してください。
AIは調べる道具として速い。でも、最後の確認は一次情報で。
▼ AI事業12選(AIの稼ぎ方12選)を無料配布中|オープンチャット「AI駆動塾」
AIで会社を回す実例・特典・セミナー案内もお届け。参加無料。
https://line.me/ti/g2/mF8X3wMZ83_M7G9SiVNzgbJzXeyTR5iTkAlx0Q
出典
・国税庁「2割特例(インボイス発行事業者となる小規模事業者に対する負担軽減措置)の概要」
https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
BGM: “Lobby Time” Kevin MacLeod (incompetech.com)
Licensed under Creative Commons: By Attribution 4.0 License
https://creativecommons.org/licenses/by/4.0/
#Shorts #AI駆動塾 #AI活用 #インボイス #ひとり社長
コメント