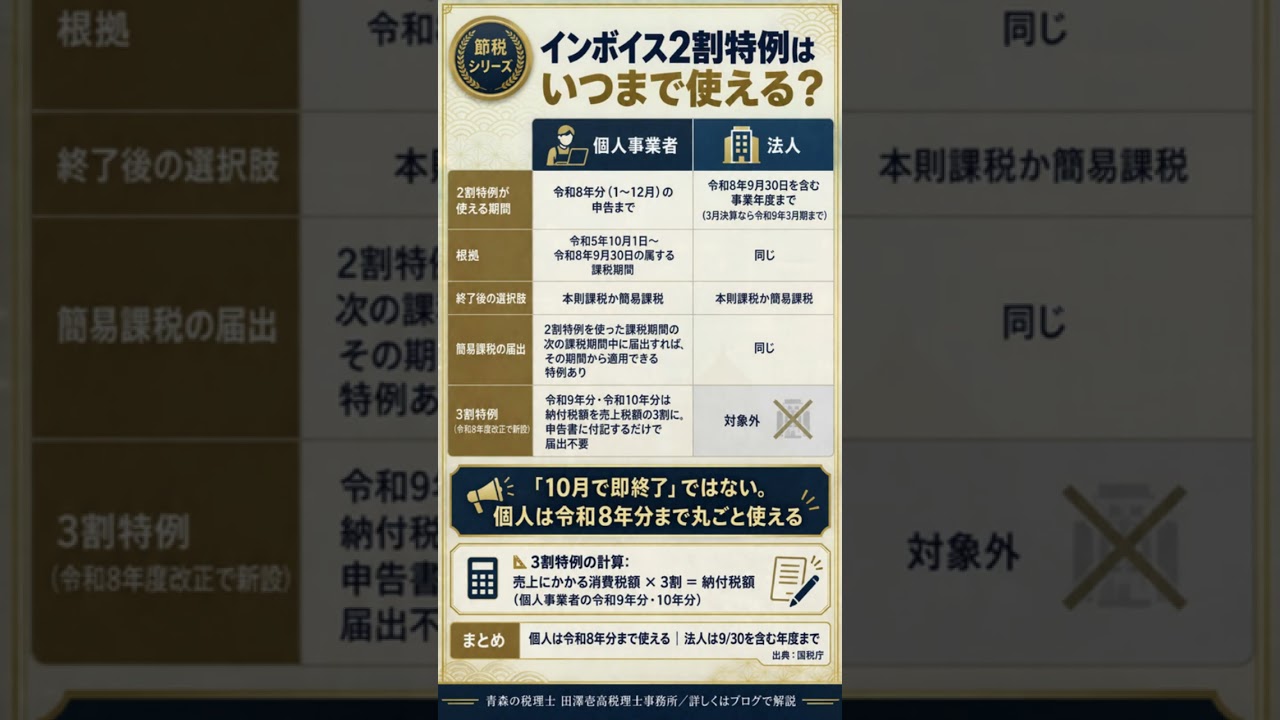
「2割特例は10月で終わる」と聞いて不安な方へ。終了のタイミングは個人と法人で違い、令和8年度改正で個人事業者向けの「3割特例」も新設されました。国税庁の公表内容をもとに税理士が整理します。
【4つのポイント】
① 2割特例が使えるのは、令和5年10月1日から「令和8年9月30日を含む課税期間」まで。個人事業者は令和8年分(1〜12月)の申告まで丸ごと使えます
② 法人は令和8年9月30日を含む事業年度まで。たとえば3月決算なら令和9年3月期の申告まで使えます
③ 終了後は本則課税か簡易課税。簡易課税は原則、使いたい課税期間が始まる前日までの届出が必要ですが、2割特例を使った課税期間の次の課税期間中に届出すれば、その期間から適用できる特例があります(国税庁Q&A)
④ 令和8年度改正で「3割特例」が新設。個人事業者の令和9年分・令和10年分は、納付税額を売上にかかる消費税の3割にできます。確定申告書にその旨を付記するだけで届出は不要です
3割特例は個人事業者のみで法人は対象外です。ご自身の課税期間と免税事業者からの登録時期を確認してから選びます。
※個別のケースは税理士にご相談ください。
詳しい解説はブログで:https://www.kazutax.website/blog/qa/invoice-keika-kanikazei/
──────
▼ 料金とご相談の流れはこちら(お問い合わせは無料)
https://www.kazutax.website/start/?utm_source=youtube&utm_medium=social&utm_campaign=shorts
青森市のひとり税理士・田澤壱高が、
個人事業主・法人の税務顧問と、相続税・贈与税の申告を承っています。
ご相談はZoom等のオンラインで全国対応です。
#インボイス #2割特例 #3割特例 #消費税 #簡易課税 #個人事業主 #確定申告 #青森の税理士 #税理士 #Shorts
コメント