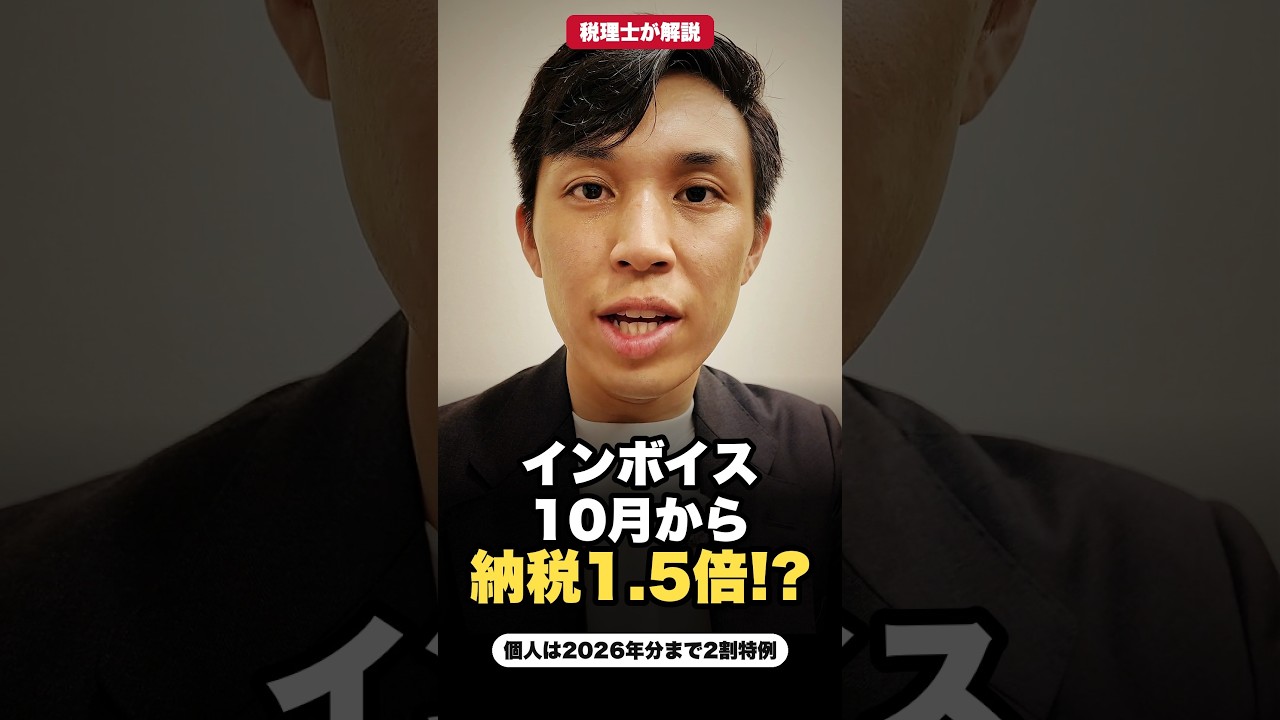
インボイス「10月から納税1.5倍」は本当?|個人は2026年分まで2割特例
インボイス制度の変更で、2026年10月から全員の納税額が1.5倍になるわけではありません。
通常の暦年課税の個人事業者は、適用要件を満たせば2026年分まで2割特例を使えます。登録がなくても課税事業者となる場合などは対象外です。
2027・2028年分は、要件を満たす個人事業者が売上税額の3割を納める「3割特例」を選べます。法人は対象外。基準期間の課税売上高1,000万円以下、インボイス登録等の要件があり、課税期間短縮や一定の資産取得による適用除外もあります。一般課税・簡易課税との比較も必要です。
「1.5倍」は、同じ売上税額で2割と3割を比較した場合の計算です。
別の変更として、一般課税でインボイス未登録者から行う課税仕入れの経過措置は、2026年10月1日~2028年9月30日の取引では控除割合が80%から70%になります。帳簿・請求書等の保存要件があります。少額特例などが使える取引は別の取扱いです。
確認日:2026年10月10日
出典:国税庁・令和8年度税制改正特集 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm、インボイス制度 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6498.htm、確定申告・特例の要件 https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_kakutei.htm、仕入控除と少額特例 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6496.htm
#インボイス #2割特例 #消費税 #個人事業主 #税理士
コメント