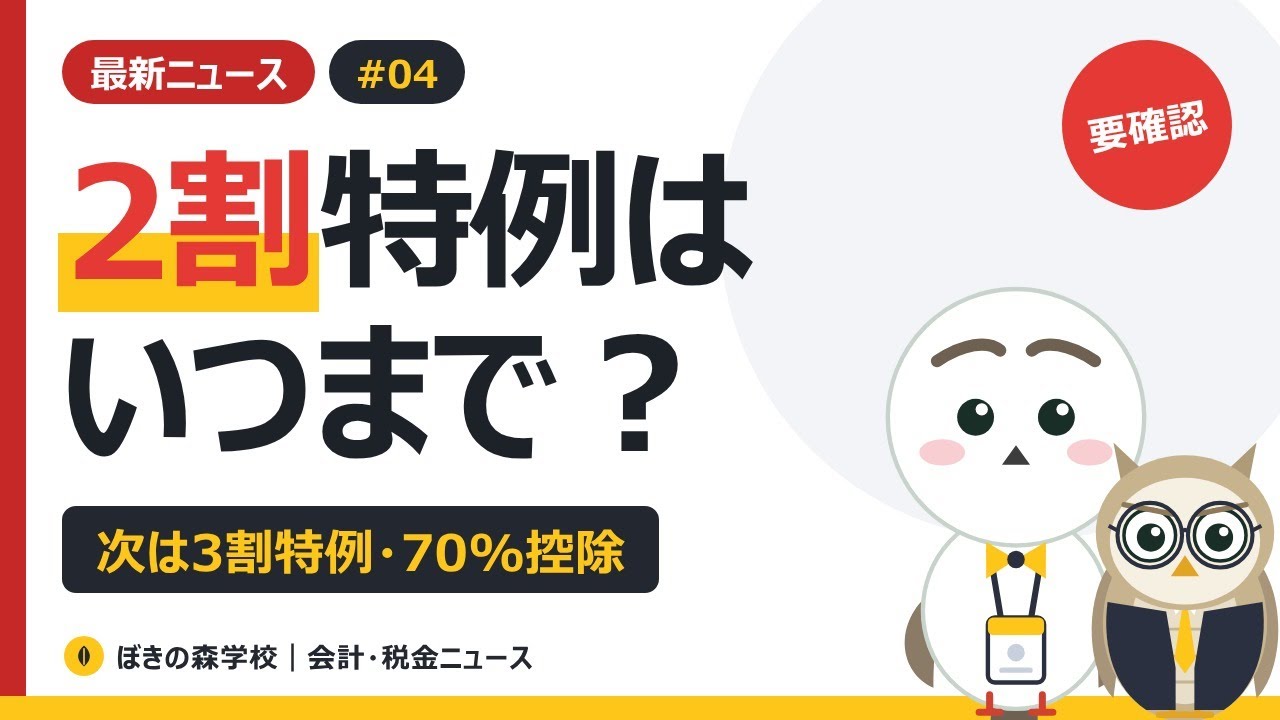
インボイス登録で課税事業者になった人の「2割特例」は、2026年9月30日を含む課税期間まで使えます。個人は2026年分(2027年3月の申告)まで、3月決算の法人は2027年3月期まで。その後、個人だけが2027年分・2028年分に使える「3割特例」、売上税額100万円での簡易課税との比較、簡易課税の届出期限の特例、10月1日からの未登録事業者からの仕入れ70%控除、1者1億円の上限(2026年10月1日以後に始まる課税期間から)、経理の対応、価格交渉の注意点まで解説します。
▼目次
0:00 オープニング
0:12 この動画でわかること
0:39 結論:2割特例はまだ使える
1:13 「9月で終わり」は勘違い
1:41 新しい「3割特例」とは?
2:11 個人と法人で、その後が違う
2:43 売上税額100万円で比べると
3:15 3割特例が一番得とは限らない
3:38 簡易課税の届出、期限の特例
4:18 未登録からの仕入れは70%
4:52 経過措置の上限は1億円に
5:27 経理がやること
6:00 値下げ交渉は要注意
6:25 確認クイズ
7:11 今日のまとめ
▼会計・税金ニュース(毎日夜9時に公開)
▼簿記を基礎から学ぶ(無料講義)
日商簿記3級 完全講義【全50本】
日商簿記2級 商業簿記【全38本】
▼チャンネル登録
https://www.youtube.com/channel/UCQi_5XhyMzUaKEw7ul1ic9A?sub_confirmation=1
▼記事で復習する
https://www.bokimaster.top/
▼参考(公表資料)
国税庁 2割特例(小規模事業者の負担軽減措置)の解説 https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/01.htm
国税庁 インボイス制度の見直し(3割特例など) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
国税庁 免税事業者等からの仕入れの経過措置(Q&A) https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/113.pdf
財務省 免税事業者との取引に関するQ&A https://www.mof.go.jp/tax_policy/summary/consumption/20260130menzeiqa_1.pdf
──────────
税金・会計の最新ニュースを、キャラクターの会話でやさしく解説する「会計・税金ニュース」です。内容は公認会計士・税理士が監修し、2026年10月3日時点の法令・公表資料に基づいています。個別の判断は税理士などの専門家にご相談ください。動画に出てくる会社名・人物は説明のための架空のものです。
VOICEVOX:四国めたん・玄野武宏・青山龍星
#インボイス #2割特例 #税金ニュース
コメント