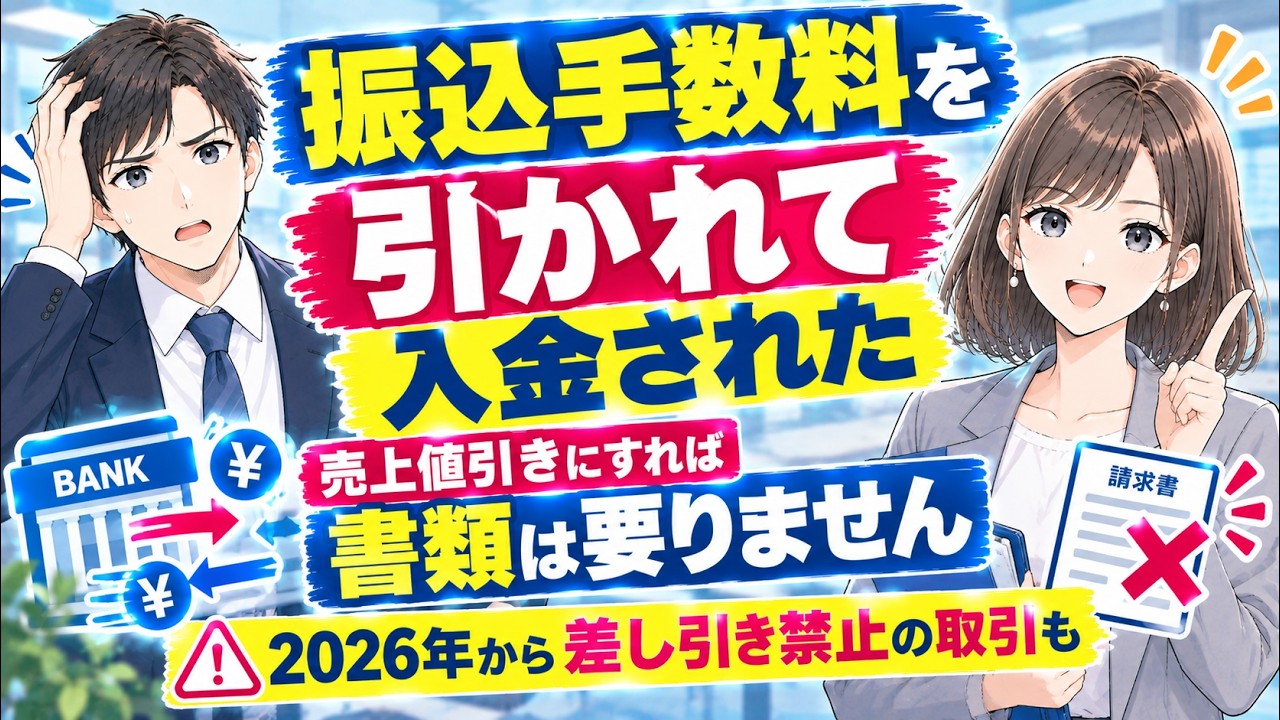
1万円を請求したのに、振込手数料を引かれて9,560円しか入金されない。この440円をどう処理するかという話です。処理のしかたは3つあり、どれを選ぶかで必要な書類が変わります。結論から言うと、売上値引きにするのがいちばん手間がかかりません。
■この動画でわかること
・処理のしかたは3つある
・いちばん手間がかからないのはどれか
・そもそも差し引いてはいけない取引がある
■チャプター
0:00 この動画の内容
0:29 はじめに
0:58 処理のしかたは3つ
1:29 落とし穴① 支払手数料にすると書類が要る
2:17 いちばん簡単なのは売上値引き
3:09 経理は支払手数料のままでよい
3:47 差し引いて払う側の処理
4:52 落とし穴② 差し引けない取引
5:37 まとめ
■いちばん知ってほしいところ
売上値引きとして処理すると、原則は適格返還請求書(返還インボイス)の交付が必要です。ただし、売上げに係る対価の返還等の税込価額が1万円未満であれば、交付義務が免除されます。振込手数料はまず1万円未満ですから、書類を出さずに済みます。判定は請求額ではなく、減らした金額で行います。
■経理処理を変えなくてもよい方法
会計ソフトの入力を支払手数料のままにして、消費税法上だけ「売上げに係る対価の返還等」とすることも認められています。その場合は、帳簿にその旨を記載し、適用税率ごとに分け、通常の支払手数料と区別できるコードを別に用意します。
■2026年1月からの注意
下請法が「取適法(中小受託取引適正化法)」に変わり、対象となる取引では、相手との合意の有無にかかわらず振込手数料を差し引くことが禁止されました(「減額」に該当)。対象は取引の種類と、資本金または従業員数の基準で決まります。
■参考
国税庁 インボイス制度に関するQ&A 問28・問29・問30・問47・問103-2
公正取引委員会「取適法(トリテキ法)」特設サイト
■関連する回
第2回 インボイス制度
第5回 請求書の電子化
第12回 1万円未満の少額特例
■ご注意
この動画は2026年9月時点の情報をもとにしています。自社がどれに当たるかは、顧問税理士や国税庁のサイトでご確認ください。
■音声
VOICEVOX:春日部つむぎ
VOICEVOX:玄野武宏
#インボイス制度 #振込手数料 #消費税 #経理 #中小企業
コメント