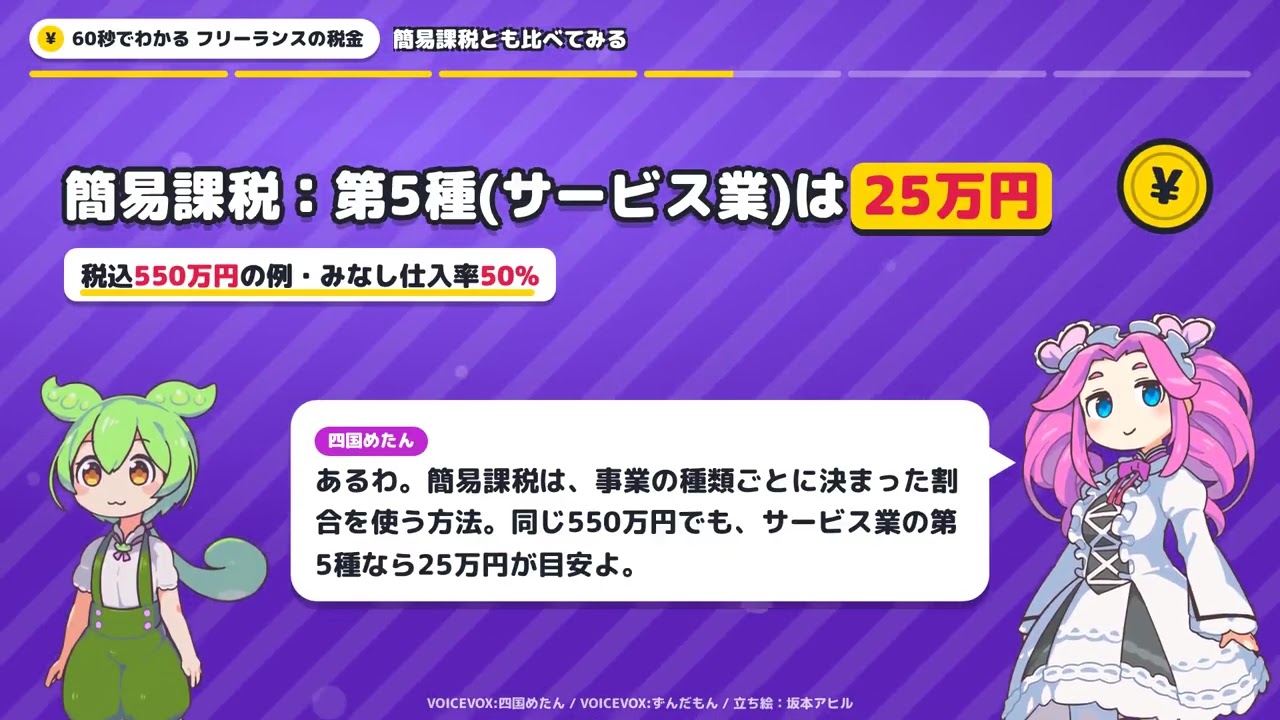
インボイスに登録するか迷っている人、登録したがやめたい人向けに、①登録しない場合に取引先が引けない消費税 ②登録した場合の消費税の目安(2割特例・3割特例・簡易課税) ③登録をやめる届出の期限を、国税庁の資料の範囲で整理しました。(令和8年分=2026年1〜12月の収入。金額の例は説明用の仮の数字です)
▼ くわしい記事(2026年版)
インボイスに登録すべき?判断フロー:https://freelance-zeikin-tax.netlify.app/invoice-hantei/
登録すると消費税はいくら?:https://freelance-zeikin-tax.netlify.app/invoice-keisan/
未登録だと取引先は何割控除できる?:https://freelance-zeikin-tax.netlify.app/invoice-keika-sochi/
登録をやめるには:https://freelance-zeikin-tax.netlify.app/invoice-torikeshi/
▼ 自分の場合の税金を計算する(無料)
https://freelance-zeikin-tax.netlify.app/
▼ 目次
0:00 はじめに
0:20 登録しないと、取引先はどうなる?
1:18 登録すると、消費税はいくら?
2:13 簡易課税とも比べてみる
2:55 登録をやめたいなら、12月17日
3:41 まとめ
(上のページには広告が含まれます)
出典:国税庁 インボイス制度Q&A(問113・登録の取消し)、国税庁 タックスアンサー No.6501・6505、国税庁インボイス制度特設サイト
※一般的な制度の解説です。個別の事情は税務署または税理士に確認してください。
VOICEVOX:ずんだもん / VOICEVOX:四国めたん / 立ち絵:坂本アヒル
#インボイス #フリーランス #個人事業主
コメント