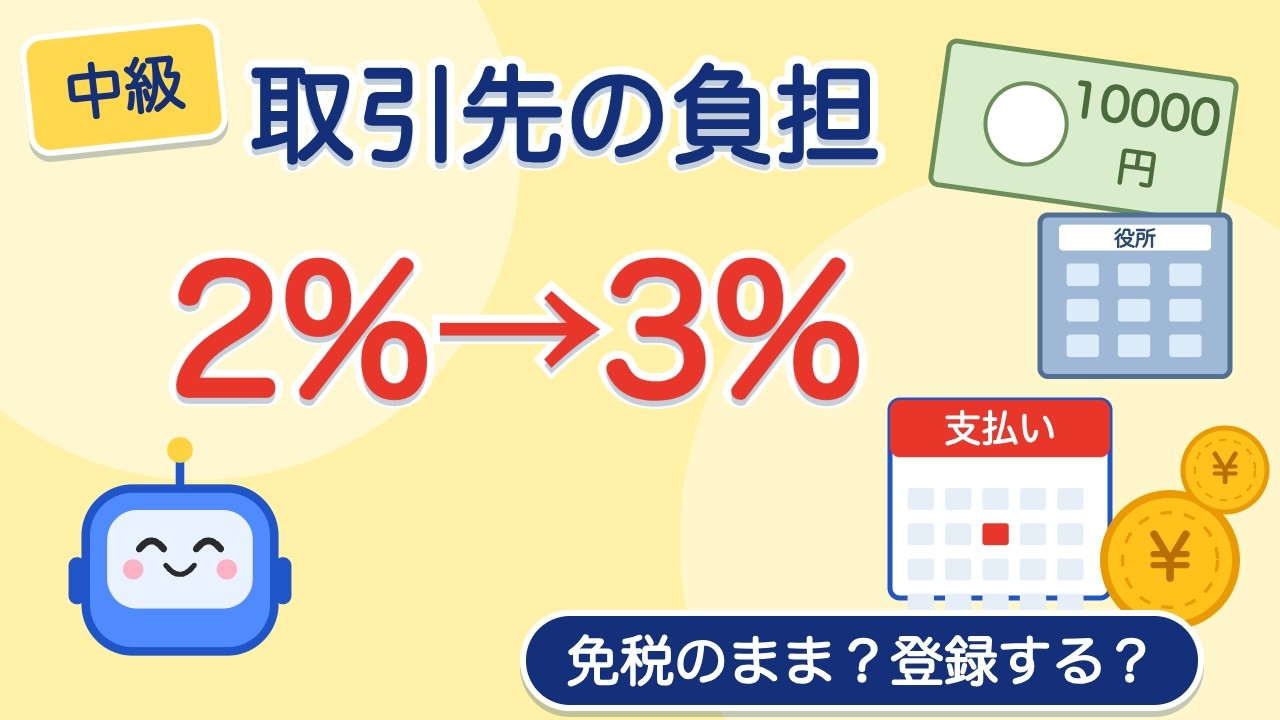
2026年10月1日から、免税事業者からの仕入れについて、取引先が差し引ける割合(インボイスの経過措置)が80%から70%になりました。登録している人が使えた2割特例は、個人なら令和8年分(2026年分)が最後です。
免税のままの場合の取引先の負担と、登録して3割特例を使う場合の納税額を、同じ物差しで計算しました。3割特例の条件、簡易課税との比べ方、値下げを言われたときの考え方、年内の期限も整理しています。
【この動画について】
・レベル:中級(インボイスの基本は知っている人向け。仕組み・計算・比較まで扱います)
・ナレーションはAI音声で生成しています。
・VOICEVOX:春日部つむぎ
・試算は、消費税と地方消費税を合わせた10%で計算した概算です(例:報酬110万円のうち消費税にあたる分10万円、税抜きの売上300万円)。実際の納税額は、売上の内容・経費・申告方法で変わります。
・課税売上高には輸出などの売上も含みます。免税事業者だった年の売上は、税抜きにせずそのままの金額で判定します(国税庁 質疑応答事例)。
・3割特例の条件は主なものだけを紹介しています。使えない場合の詳細は、下の国税庁Q&A(問115-2)でご確認ください。
・内容は2026年10月21日時点(令和8年度税制改正の反映後)です。
・登録する/しないをおすすめする動画ではありません。本動画には、広告・アフィリエイトのリンクは含みません。下の特典は無料です。メールアドレスなどの入力は不要です(コピーして使うにはGoogleアカウントが必要です)。
【特典】インボイス 3%試算シート(取引先の負担と、自分が納める額の概算を並べて比べるスプレッドシート)
https://docs.google.com/spreadsheets/d/1ESifK7PX1mOayFbmv7s5QlEEQvZLU21iMC2Mqx2mkLM/copy
使い方
① リンクを開いて「コピーを作成」
② 黄色のマスに、税抜きの売上(1年分)と税抜きの報酬を入れ、時期と業種をプルダウンで選ぶ
③ 取引先の負担と、2割特例・3割特例・簡易課税で納める額を見比べる
※消費税と地方消費税を合わせた10%で計算した概算・一般的な例です。初期値は動画の例と同じです。2割特例・3割特例・簡易課税には要件があります(国税庁 インボイスQ&A 問115-2 など)。個別の判断は税理士・税務署へ。
【目次】
0:00 冒頭:免税のままか、登録か
1:07 10月から何が変わった(80%→70%)
2:25 取引先の負担を計算
3:40 2割特例は今年の分まで、来年から3割特例
4:53 3割特例の条件
6:09 簡易課税という選択肢
7:18 考えるための軸3つ
8:29 値下げを言われたら
9:28 今日やること(12月17日の期限・特典)
10:53 まとめ
【出典(一次情報)】
■ 厚生労働省
・フリーランスとして業務を行う方・フリーランスの方に業務を委託する事業者の方等へ(フリーランス法・フリーランス・トラブル110番)
https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/koyou_roudou/koyoukintou/zaitaku/index_00002.html
■ 国税庁
・令和8年度 税制改正特集(インボイス)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/index.htm
・リーフレット「インボイス制度に関する令和8年度税制改正について」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/pdf/0026004-099-01-1.pdf
・インボイス制度の概要
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_about.htm
・2割特例
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
・インボイスQ&A 問115-2(3割特例を適用できない課税期間)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/115-2.pdf
・インボイスQ&A 問117-3(3割特例と簡易課税)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/117-3.pdf
・インボイスQ&A 問13(登録の取りやめ)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/13.pdf
・インボイス制度において事業者が注意すべき事例集
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/0023007-071.pdf
・適格請求書発行事業者の登録の取消しを求める旨の届出手続
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/hojin/annai/invoice_07.htm
・No.6498 適格請求書等保存方式(インボイス制度)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6498.htm
・No.6505 簡易課税制度
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6505.htm
・No.6509 簡易課税制度の事業区分
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6509.htm
・質疑応答事例 基準期間において免税事業者であった者の課税売上高の判定
https://www.nta.go.jp/law/shitsugi/shohi/22/05.htm
・No.6501 納税義務の免除
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6501.htm
・No.6601 申告と納税(消費税)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shohi/6601.htm
■ 公正取引委員会
・取適法(中小受託取引適正化法)
https://www.jftc.go.jp/toriteki/
・免税事業者及びその取引先のインボイス制度への対応に関するQ&A
https://www.jftc.go.jp/dk/guideline/unyoukijun/invoice_qanda.html
・インボイス制度の実施に関連した注意事項・相談窓口
https://www.jftc.go.jp/invoice/index.html
【免責】
一般的な情報提供であり、個別の税務・法務の判断は税理士・税務署等へ。内容は2026年10月時点(令和8年度税制改正の反映後)です。制度や数字は変更されることがあるため、最新の情報は上記の公式ページでご確認ください。
【チャンネル紹介】
「フリーランスのお金相談室」は、個人事業主・フリーランスのお金の悩みを、1本1悩みで、制度の一次情報に基づいて分かりやすく解説するチャンネルです。税金・確定申告、社会保険・年金、収入と資金繰りを扱います。結論を先に、数字は根拠つきで、押し売りはしません。
#インボイス #フリーランス #消費税
コメント