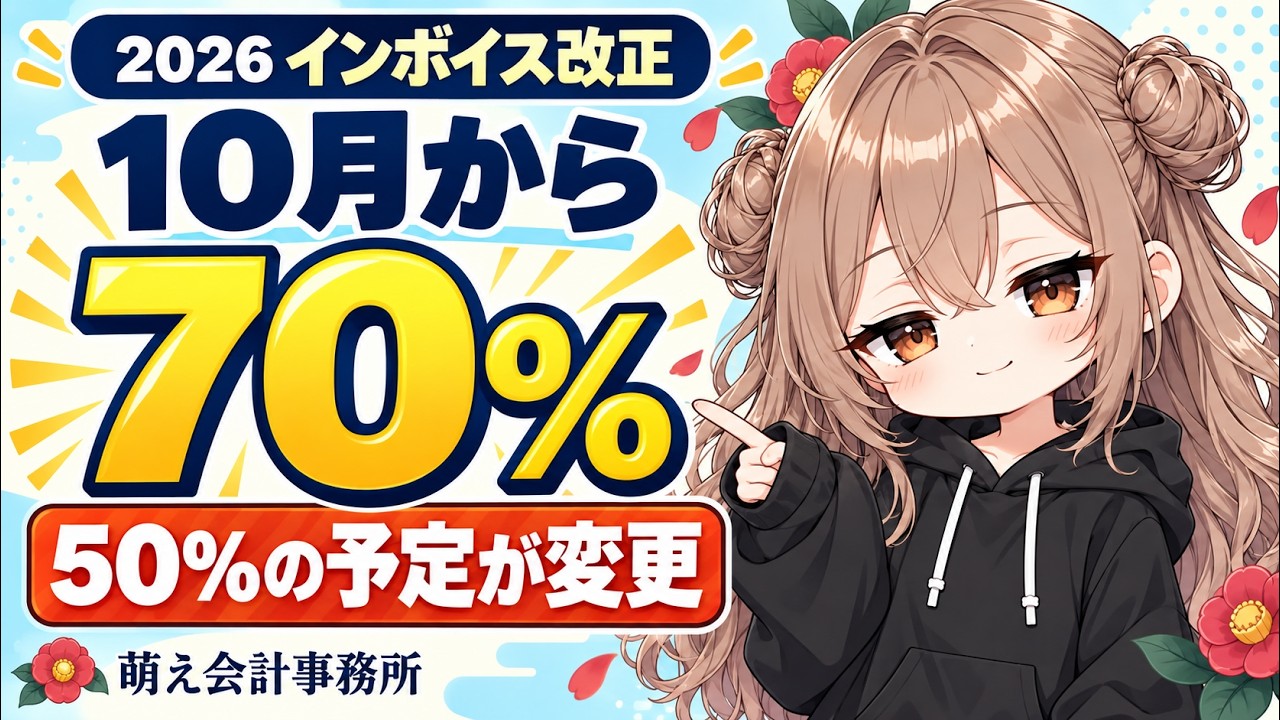
2026年10月から、未登録先からの仕入れは「50%控除」の予定でしたが、改正後は70%へ。
では、2割特例はいつまで使える? 個人と法人で何が違う?
萌え会計事務所「士業まるわかりシリーズ」Vol.3。
あおい・のん・さくら・そらの掛け合いでお届けします。
買い手の「仕入税額控除」と、自分の納税額を計算する「2割・3割特例」を分けて、金額例とともに解説します。
■ この動画で分かること
・2026年10月から70%控除になると、負担はどう変わる?
・2割特例は9月で一律終了? 個人と3月決算法人の違い
・2027年分・2028年分の3割特例は、誰が使える?
・3割特例と簡易課税は、どちらが有利?
・税込1万円未満の少額特例と、帳簿・会計ソフトの確認事項
・簡易課税への移行届出と、取引先への対応
■ 金額例の前提
未登録先から税込1,100万円を仕入れた場合の例は、税率10%、一般課税、経過措置の保存要件等を満たし、全額控除対象の用途に使う課税仕入れで、ほかの調整がない場合の単純比較です。
控除できない税相当額は、80%控除なら20万円、70%控除なら30万円。改正前に予定されていた50%控除なら50万円です。
実際の納付税額は、事業内容・計算方式・適用要件などにより異なります。
■ 音声・出演
あおい:VOICEVOX:雨晴はう
のん:VOICEVOX:猫使ビィ
さくら:VOICEVOX:四国めたん
そら:VOICEVOX:九州そら
■ チャプター
00:00 50%控除の予定が変わった
00:28 請求書と、自分の申告を分ける
01:03 税込1,100万円なら、いくら変わる?
02:11 70%が続く期間と、1億円上限
02:52 2割特例は9月で一律終了?
03:56 3割は、何の3割?
04:42 3割特例が一番有利とは限らない
05:22 同じ請求書でも、影響は同じ?
06:02 少額特例は、今回延長された?
06:58 帳簿と会計ソフトで確認すること
07:54 届出期限と、取引先への対応
08:55 今日、自分が確認する三つ
■ 公式資料
【70・50・30%控除/3割特例/簡易課税への移行】
国税庁「令和8年度税制改正特集」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice-review/
【2割特例の対象者と適用期間】
国税庁「2割特例 特設ページ」
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/invoice_2tokurei.htm
【少額特例の要件と1万円未満の判定】
国税庁「少額特例の概要」
https://www.nta.go.jp/publication/pamph/shohi/kaisei/202304/02.htm
【経過措置の帳簿・請求書等の保存要件】
国税庁「インボイスQ&A」(PDF)
https://www.nta.go.jp/taxes/shiraberu/zeimokubetsu/shohi/keigenzeiritsu/pdf/qa/01-15.pdf
【取引条件の見直し・協議】
公正取引委員会等「免税事業者及びその取引先のインボイス制度への対応に関するQ&A」
https://www.jftc.go.jp/dk/guideline/unyoukijun/invoice_qanda.html
【Peppol・電子インボイスは義務?】
デジタル庁「JP PINTについて(概要)」
https://www.digital.go.jp/policies/electronic_invoice_faq_01
情報確認日:2026年9月27日
本動画は制度の一般的な解説です。個別の適用可否や届出期限は、最新の公表資料とご自身の状況に基づき、税務署・税理士にご確認ください。
次に詳しく知りたいのは「3割特例」「簡易課税」「少額特例」のどれですか? コメントで教えてください。
税金や会計の変更を分かりやすく確認したい方は、チャンネル登録もどうぞ。
#インボイス制度 #消費税 #個人事業主
■ BGM
「萌え会計BGM|カフェでやさしく解説」moekaikei(Sunoで制作)
コメント