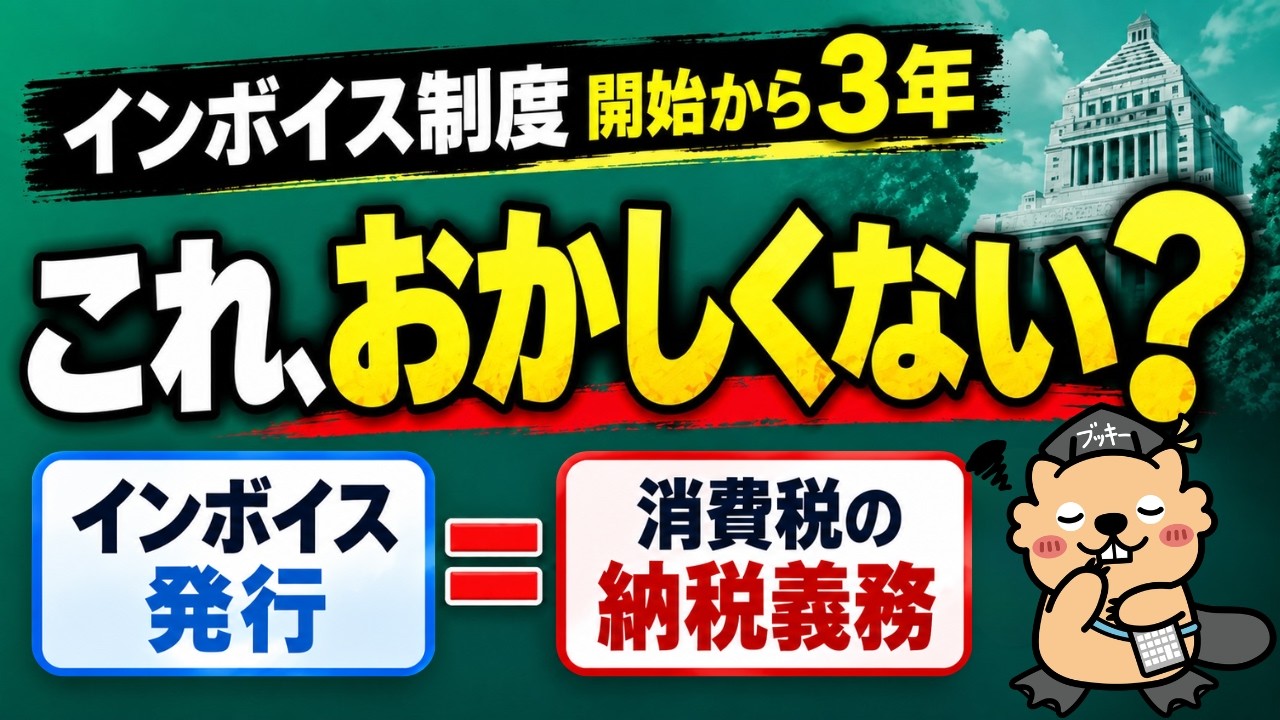
📚 インボイス制度が始まって、まもなく3年。
今回は、税理士として実務でインボイス制度に触れてきた中で、
ずっと感じている「1つの違和感」についてお話しします。
最初にお伝えしておくと、
私はインボイス制度そのものには賛成です。
消費税を正確に計算するために、
「誰から、いくらで仕入れて、
そこにいくらの消費税額があるのか」
を明確にする仕組みは必要だと考えています。
ただ、そこで一つ疑問があります。
「インボイスを発行できる資格」と
「消費税を納める義務」は、
本当にセットである必要があるのでしょうか?
現在、免税事業者は原則として
適格請求書発行事業者になることができません。
その結果、経過措置終了後は、
免税事業者からの仕入れについて原則として
仕入税額控除ができなくなります。
一方で、免税事業者制度は、
小規模事業者の事務負担や税務執行コストなどに
配慮して設けられている制度でもあります。
では、
その制度によって生じるコストを、誰が負担するのか?
今回は、現在の制度の仕組みを確認したうえで、
「インボイスを発行する資格」と
「消費税を納める義務」を切り離すことはできないのか、
一つの考え方としてお話しします。
もちろん、この方法にも税収面などの問題があります。
また、海外のVATでも、小規模事業者を免税とする一方、
その取引について仕入税額控除を制限する仕組みは広く見られます
その点も踏まえたうえで、皆さんは現在の制度をどう考えますか?
ぜひコメント欄でご意見を教えてください😊
📚 お金の図書館/ブッキー
税金・社会保険・簿記など、「大人の義務教育」を
分かりやすく解説しています。
チャンネル登録もよろしくお願いします!
#インボイス制度 #消費税 #仕入税額控除 #免税事業者 #税金 #税理士
コメント